Il turnover aziendale è il flusso di entrate e uscite del personale in un dato periodo. Non è di per sé un problema; diventa un segnale quando interessa figure chiave, si concentra in alcune funzioni o accelera senza una causa visibile.
Le rilevazioni SDA Bocconi sulle PMI italiane segnalano una correlazione tra turnover prematuro e costi non contabilizzati legati a inserimento, perdita di conoscenza, sovraccarico dei colleghi rimasti [3]. Il dato segnala più un'opportunità che un giudizio.
Nelle prossime sezioni si chiariscono cause, costi, indicatori, leve operative e gli errori frequenti.
Prima di procedere, è utile chiarire tre distinzioni spesso confuse. L'attrition è la quota di uscite naturali — pensionamento, fine progetto, fine contratto — mentre il turnover include tutte le uscite, comprese le dimissioni volontarie e le interruzioni anticipate: confondere i due porta a sottostimare il fenomeno. La mobilità interna è il movimento di persone tra ruoli o funzioni nella stessa azienda; il turnover riguarda l'uscita dall'azienda — una mobilità interna sana riduce il turnover, una mobilità interna debole lo alimenta. Infine, il turnover funzionale interessa profili a basso rendimento o ruoli da ridisegnare; il turnover disfunzionale interessa figure chiave e profili di valore: il primo è gestibile, il secondo chiede attenzione immediata.
Distinguere il turnover che preoccupa da quello che è fisiologico
Non tutto il turnover è un problema, e non tutta la stabilità è un valore. Il filtro utile passa attraverso tre dimensioni: chi se ne va (figura chiave o sostituibile), quando se ne va (entro o oltre il primo anno), perché se ne va (motivi controllabili o esterni). Confondere i piani produce reazioni sbagliate — ridurre uscite fisiologiche o tollerare uscite critiche.
Quanto turnover è davvero problematico in una PMI e quanto è fisiologico? Reagire ad ogni dimissione è disperdere energie su segnali che non sono problemi.
Una matrice 2×2 aiuta a classificare l'uscita prima di decidere come rispondere.
| Uscita precoce (entro 12 mesi) | Uscita matura (oltre 12 mesi) | |
|---|---|---|
| Figura chiave | Segnale critico: richiede diagnosi immediata delle cause | Segnale rilevante: analizzare se ci sono pattern ricorrenti nella funzione |
| Figura sostituibile | Segnale moderato: verificare se l'onboarding è adeguato | Fisiologico: monitorare ma non è necessariamente un problema |
Il quadrante più critico è in alto a sinistra: una figura chiave che se ne va entro il primo anno segnala un problema che può essere nell'inserimento, nella relazione con il responsabile o nella distanza tra la promessa di assunzione e la realtà operativa.
Il quadrante in basso a destra è generalmente fisiologico: alcune uscite mature di profili sostituibili fanno parte del normale ciclo di vita di un'organizzazione. Trattarle tutte come emergenze produce un impatto sproporzionato sull'organizzazione.
Per la cornice più ampia della gestione delle persone in una PMI, il collegamento con come gestire il personale in una PMI offre strumenti strategici utili.
Leggere le cause reali oltre quelle dichiarate
Le motivazioni dichiarate nel colloquio di uscita raramente coincidono con le motivazioni reali. La distanza tra quanto viene dichiarato al momento delle dimissioni e quanto emerge a distanza di tempo è un fenomeno noto nella prassi delle risorse umane, difficile da misurare su un campione rappresentativo di PMI italiane. Per leggere le cause reali servono strumenti che superano il colloquio di chiusura.
Quale strumento permette di rilevare le cause reali del turnover senza affidarsi al solo colloquio di uscita? Un colloquio di uscita formale è raramente il momento in cui un collaboratore racconta cosa l'ha portato davvero ad andarsene.
Gli strumenti complementari al colloquio di uscita che producono informazioni più affidabili.
Stay interview. Non il colloquio di uscita, ma il colloquio con chi è ancora in azienda: "Cosa ti fa restare qui? Cosa ti farebbe considerare di andare altrove?" Questo strumento rileva le cause potenziali di turnover prima che diventino dimissioni, ed è il più ricco di informazioni operative.
Analisi dei pattern per funzione. Se il turnover si concentra in un'area specifica — tutte le uscite negli ultimi due anni sono nella funzione commerciale o nel team del responsabile X — il pattern è più informativo delle singole motivazioni dichiarate.
Feedback a distanza. In contesti in cui è possibile, un contatto informale con persone uscite 6-12 mesi prima può produrre motivazioni più oneste di quelle dichiarate nel colloquio di uscita, proprio perché il rapporto di lavoro è già concluso.
Le cause più frequenti di dimissioni volontarie osservate nelle PMI italiane, in base ai dati ISTAT sulla mobilità professionale [1]:
- Qualità della relazione con il responsabile diretto
- Assenza di opportunità di crescita visibili
- Disallineamento tra aspettative al momento dell'assunzione e realtà operativa
- Retribuzione non competitiva rispetto al mercato locale
- Clima relazionale nel team
Significativo che la retribuzione — spesso indicata come causa principale — ricorra raramente come causa primaria quando le altre dimensioni sono soddisfatte.
Quantificare i costi del turnover, anche quelli invisibili
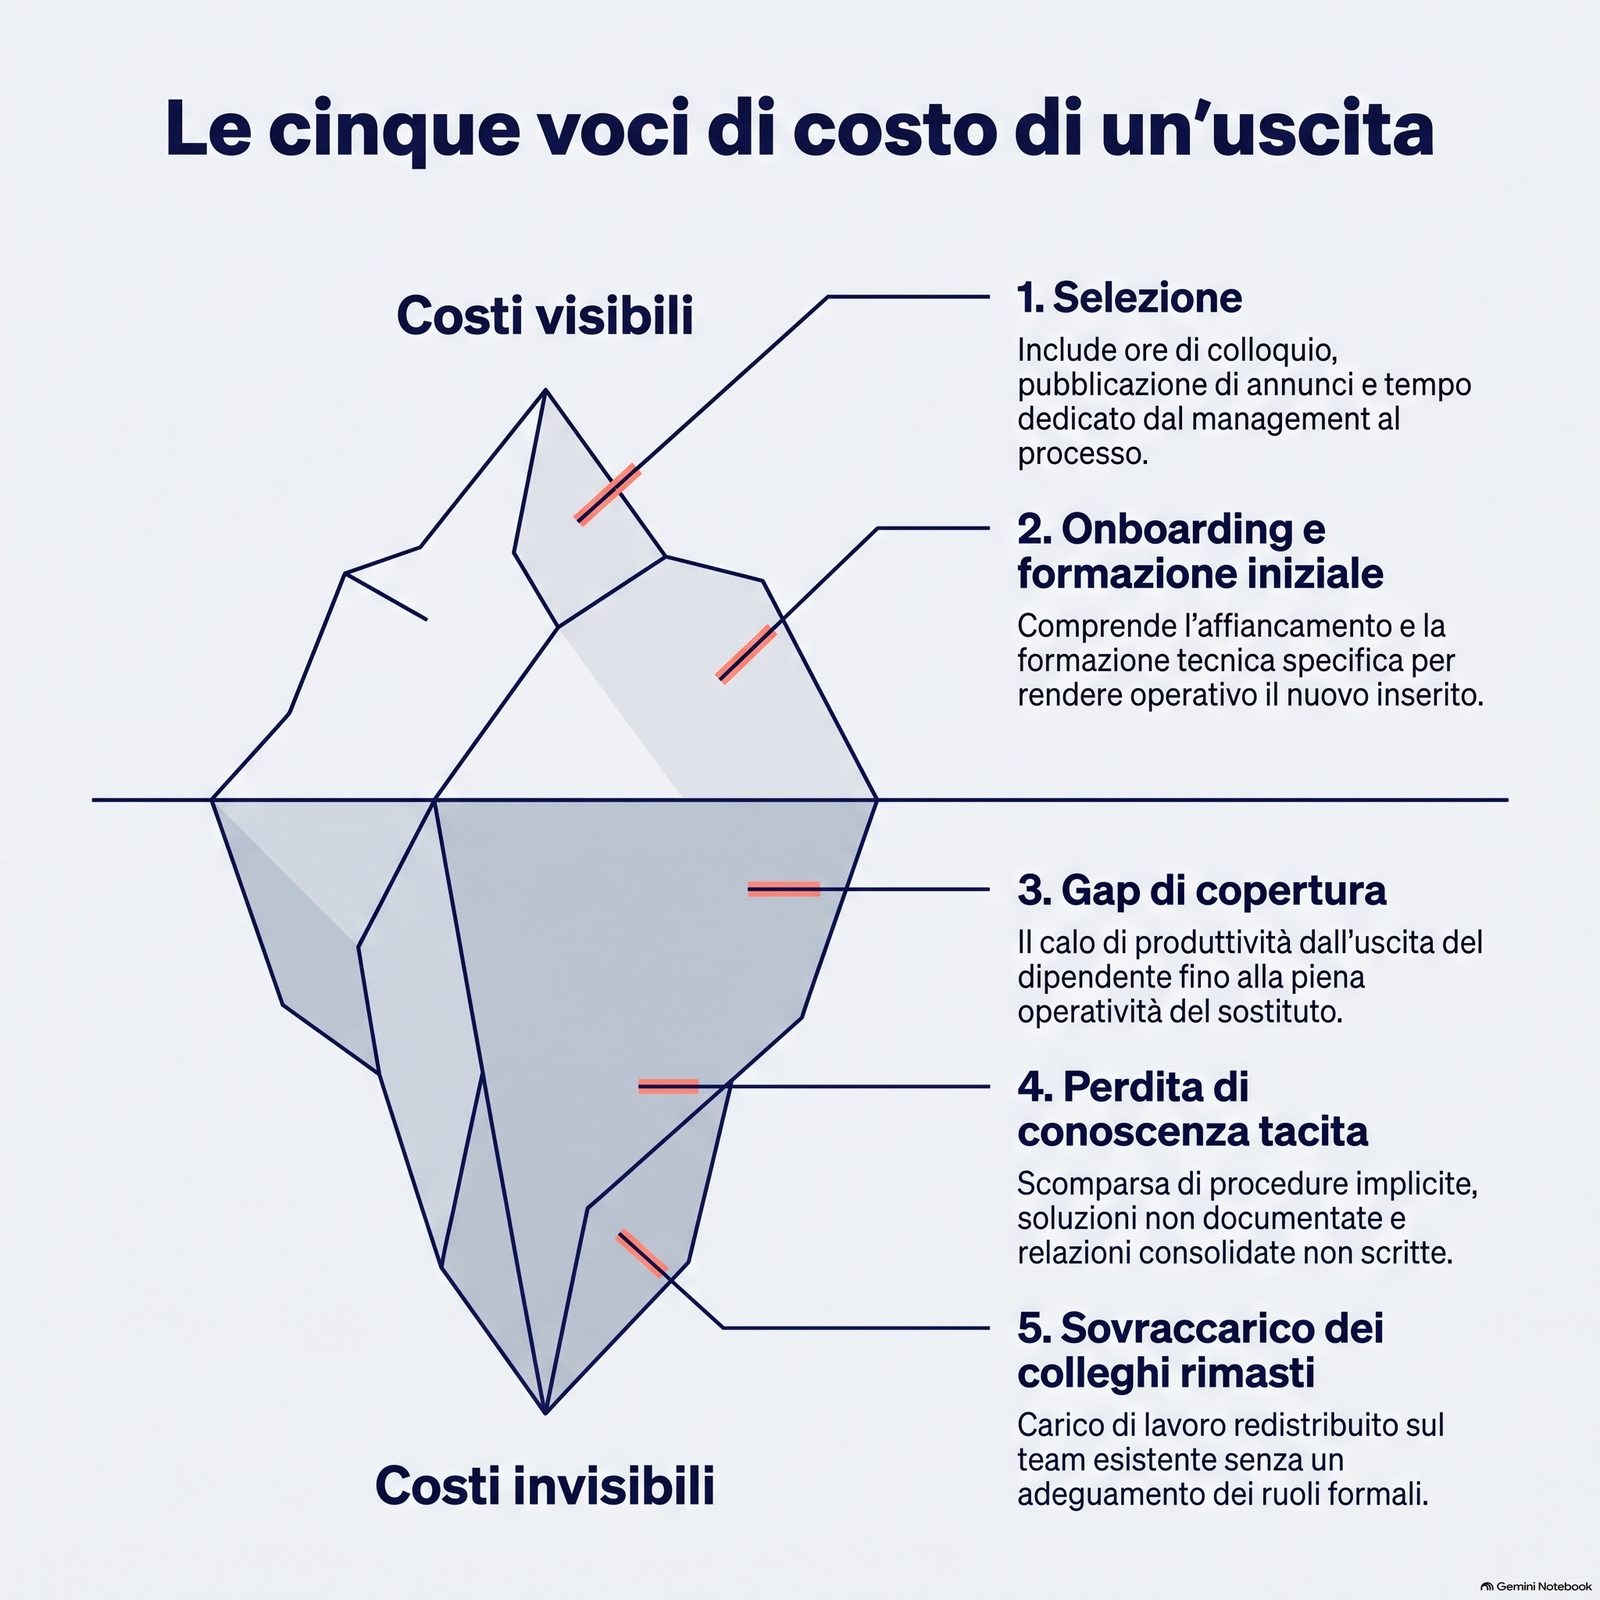
I costi visibili del turnover — selezione, formazione iniziale, gap di copertura — sono spesso una frazione del costo reale. La rilevazione SDA Bocconi sulle PMI italiane include nella stima anche perdita di conoscenza tacita, sovraccarico dei colleghi rimasti, rallentamento dei processi in corso [3]. Quantificare i costi invisibili è il passaggio che trasforma il turnover da "cosa che capita" a "rischio gestibile".
Quanto costa davvero un'uscita di una figura chiave in una PMI italiana? Calcolare solo selezione e formazione è sottostimare il costo reale della perdita.
La struttura dei costi in cinque voci aiuta a costruire una stima completa.
1. Selezione. Ore interne di colloquio, eventuali costi di recruiting (annunci, head hunter), tempo del management nel processo. Facilmente quantificabile.
2. Onboarding e formazione iniziale. Ore di affiancamento, formazione tecnica, tempo del buddy o del responsabile dedicato al nuovo inserimento. Spesso sottostimato perché distribuito su molte persone in piccole quote.
3. Gap di copertura. Il periodo tra l'uscita e la piena operatività del sostituto — spesso 3-6 mesi per ruoli complessi — genera ritardi, qualità ridotta e redistribuzione del carico sui colleghi. Questo è spesso il costo più rilevante per una PMI.
4. Perdita di conoscenza tacita. Le procedure implicite, le relazioni con clienti e fornitori, le soluzioni non documentate che risiedono nella testa di chi se ne va. In una PMI con processi poco formalizzati, questa componente può essere molto elevata. Ciò che la fonte Bocconi [3] chiama "perdita di conoscenza tacita" è la componente più difficile da quantificare e la più duratura nel tempo.
5. Sovraccarico dei colleghi rimasti. Il team esistente assorbe il carico della persona uscita, spesso senza adeguamento formale. L'effetto combinato di sovraccarico e riduzione della qualità del lavoro può alimentare ulteriori uscite — il turnover che genera turnover.
Per integrare questi costi in un sistema di misurazione, l'articolo sui KPI aziendali per PMI offre metodologie per tradurre questi dati in indicatori gestibili.
Rendere ripetibile la stima del costo con uno strumento di calcolo
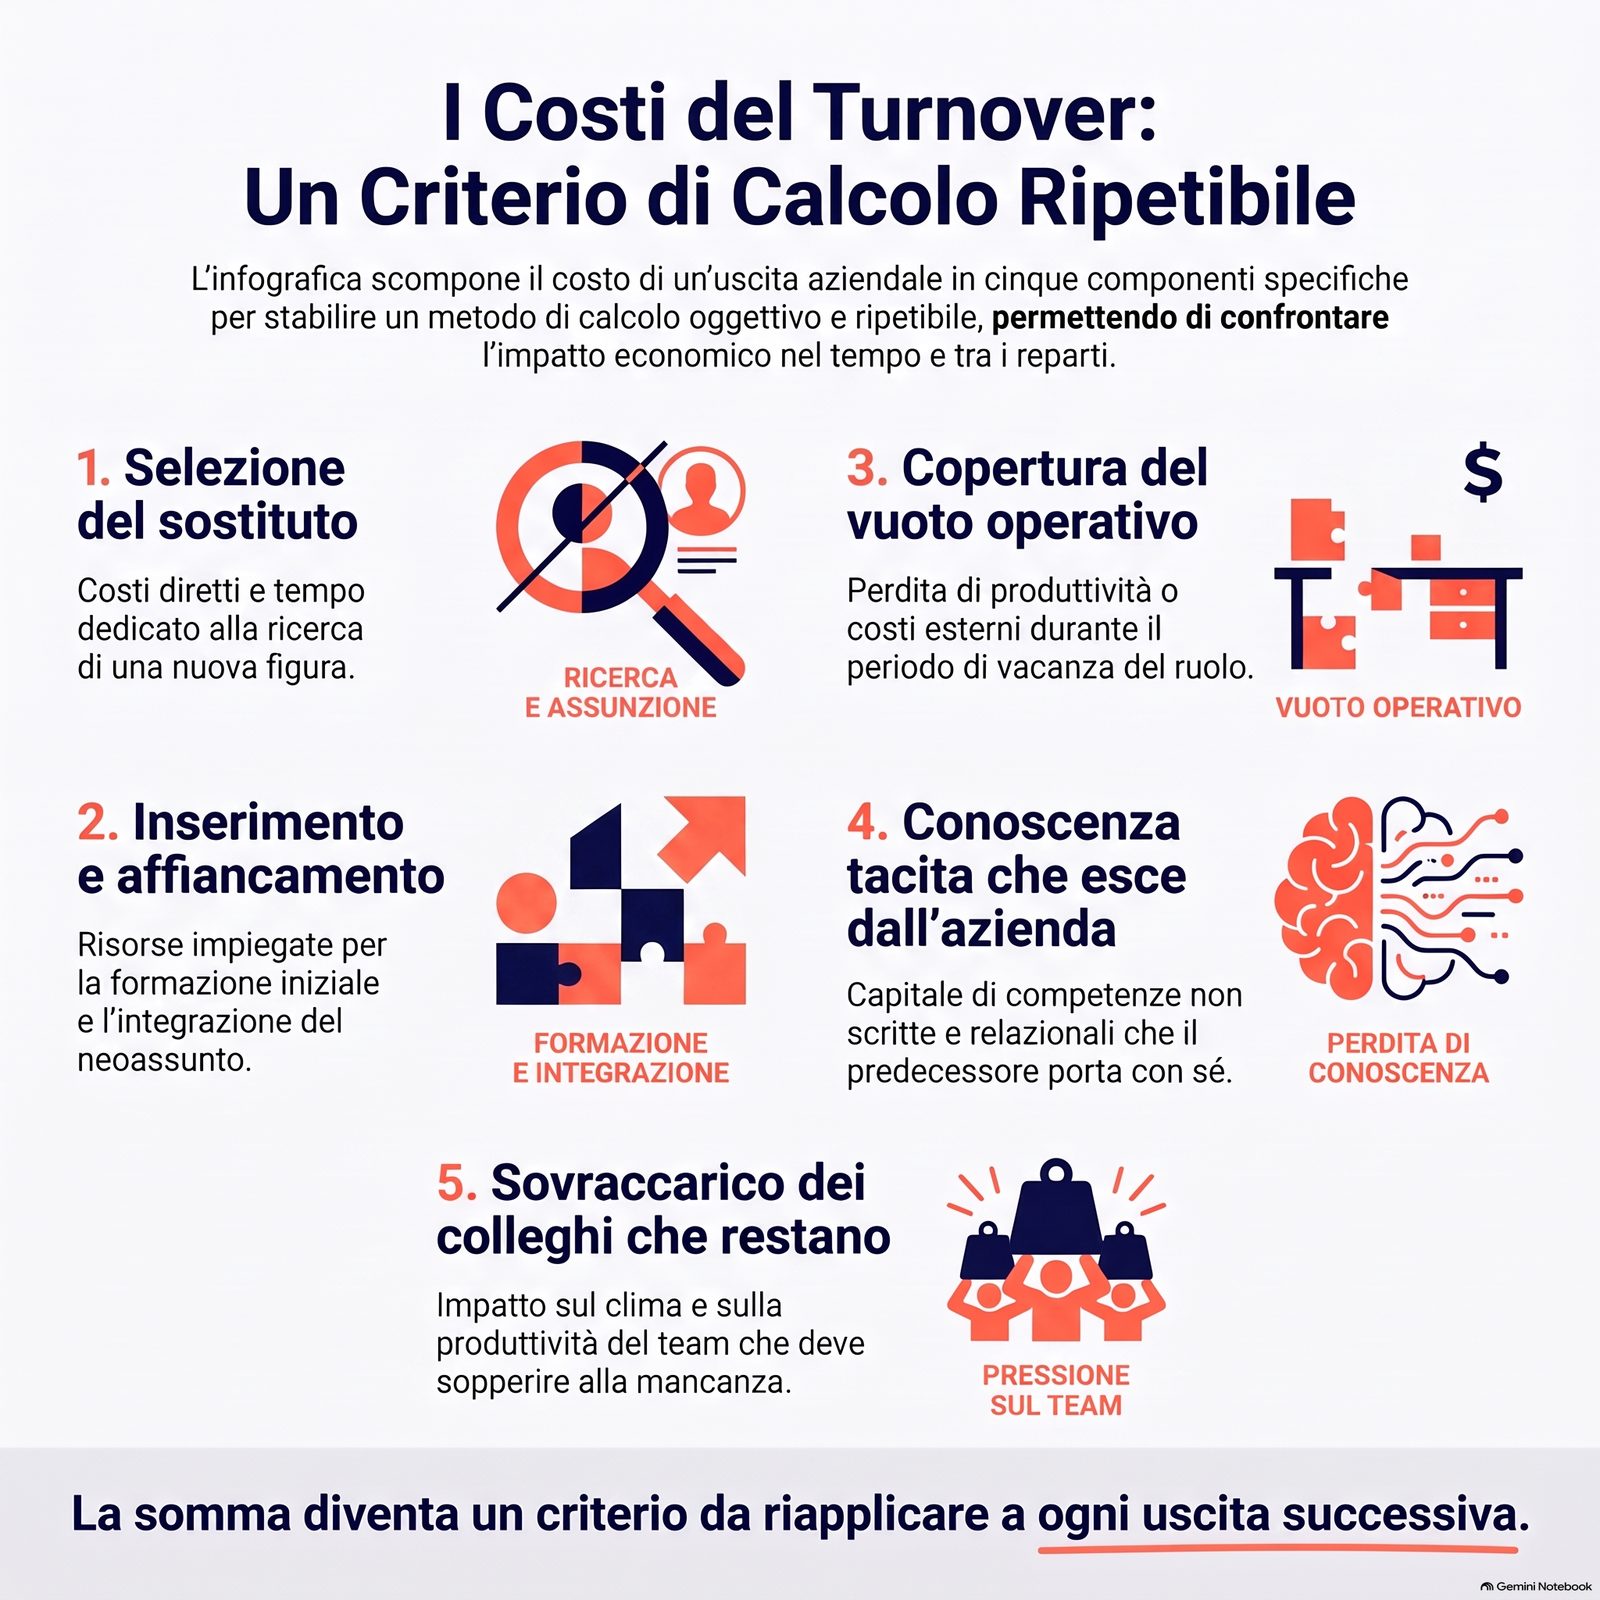
Una volta scomposto il costo di un'uscita nelle cinque voci viste sopra, conviene ripetere lo stesso calcolo ogni volta che serve una stima, oppure il risultato resta legato a quel singolo caso analizzato una volta e poi archiviato?
La differenza tra una stima fatta una tantum e una stima ripetibile è la possibilità di confrontare nel tempo, tra funzioni diverse, tra ruoli diversi, senza rifare da zero il ragionamento ogni volta.
La scomposizione in cinque voci vista sopra — selezione, onboarding e formazione iniziale, gap di copertura, perdita di conoscenza tacita, sovraccarico dei colleghi rimasti — è già una struttura di calcolo, non solo un elenco descrittivo.
Renderla ripetibile significa fissare, per ciascuna delle cinque voci, un criterio di stima applicabile con gli stessi passaggi ogni volta: ore interne moltiplicate per costo orario per la selezione, mesi di gap di copertura moltiplicati per il valore del ruolo scoperto, e così per le altre voci.
Un titolare di un'azienda manifatturiera che perde un tecnico di reparto specializzato può applicare la stessa struttura di calcolo tre mesi dopo, quando esce un addetto amministrativo, ottenendo due cifre confrontabili invece di due impressioni difficili da mettere a confronto.
La ripetibilità del metodo evita che ogni nuova uscita riparta da zero nella stima, e permette di accumulare nel tempo un termine di paragone interno all'azienda, più utile di un benchmark esterno che non tiene conto delle specificità del contesto.
Le rilevazioni SDA Bocconi sulle PMI italiane, alla base della scomposizione in cinque voci, indicano che la componente più difficile da stimare — la perdita di conoscenza tacita — resta comunque quantificabile con un criterio proxy: il tempo che il sostituto impiega a raggiungere la piena autonomia rispetto al predecessore, misurato sui casi già osservati in azienda [3].
Applicare lo stesso criterio proxy ai casi successivi trasforma una stima isolata in una serie storica interna, che nel tempo affina la precisione della stima stessa.
Uno strumento di calcolo strutturato attorno a queste cinque voci — che raccolga gli stessi input ogni volta e restituisca una cifra comparabile — è il modo più diretto per rendere la stima ripetibile senza affidarsi alla memoria di come è stata fatta l'ultima volta.
La stima ripetibile del costo prepara il terreno alla sezione successiva: sapere quanto costa un'uscita è un dato che acquista peso quando viene messo a confronto con il tasso di turnover complessivo, il numero che dice quante uscite ci si può aspettare in un anno.
Calcolare il tasso di turnover aziendale: la formula base
Il tasso di turnover complessivo viene nominato spesso come dato di sintesi, ma quante volte viene effettivamente calcolato con una formula, invece di essere stimato a occhio guardando quante persone sono uscite quest'anno?
Un numero preciso, calcolato con lo stesso criterio ogni anno, permette un confronto nel tempo che una stima approssimativa non consente.
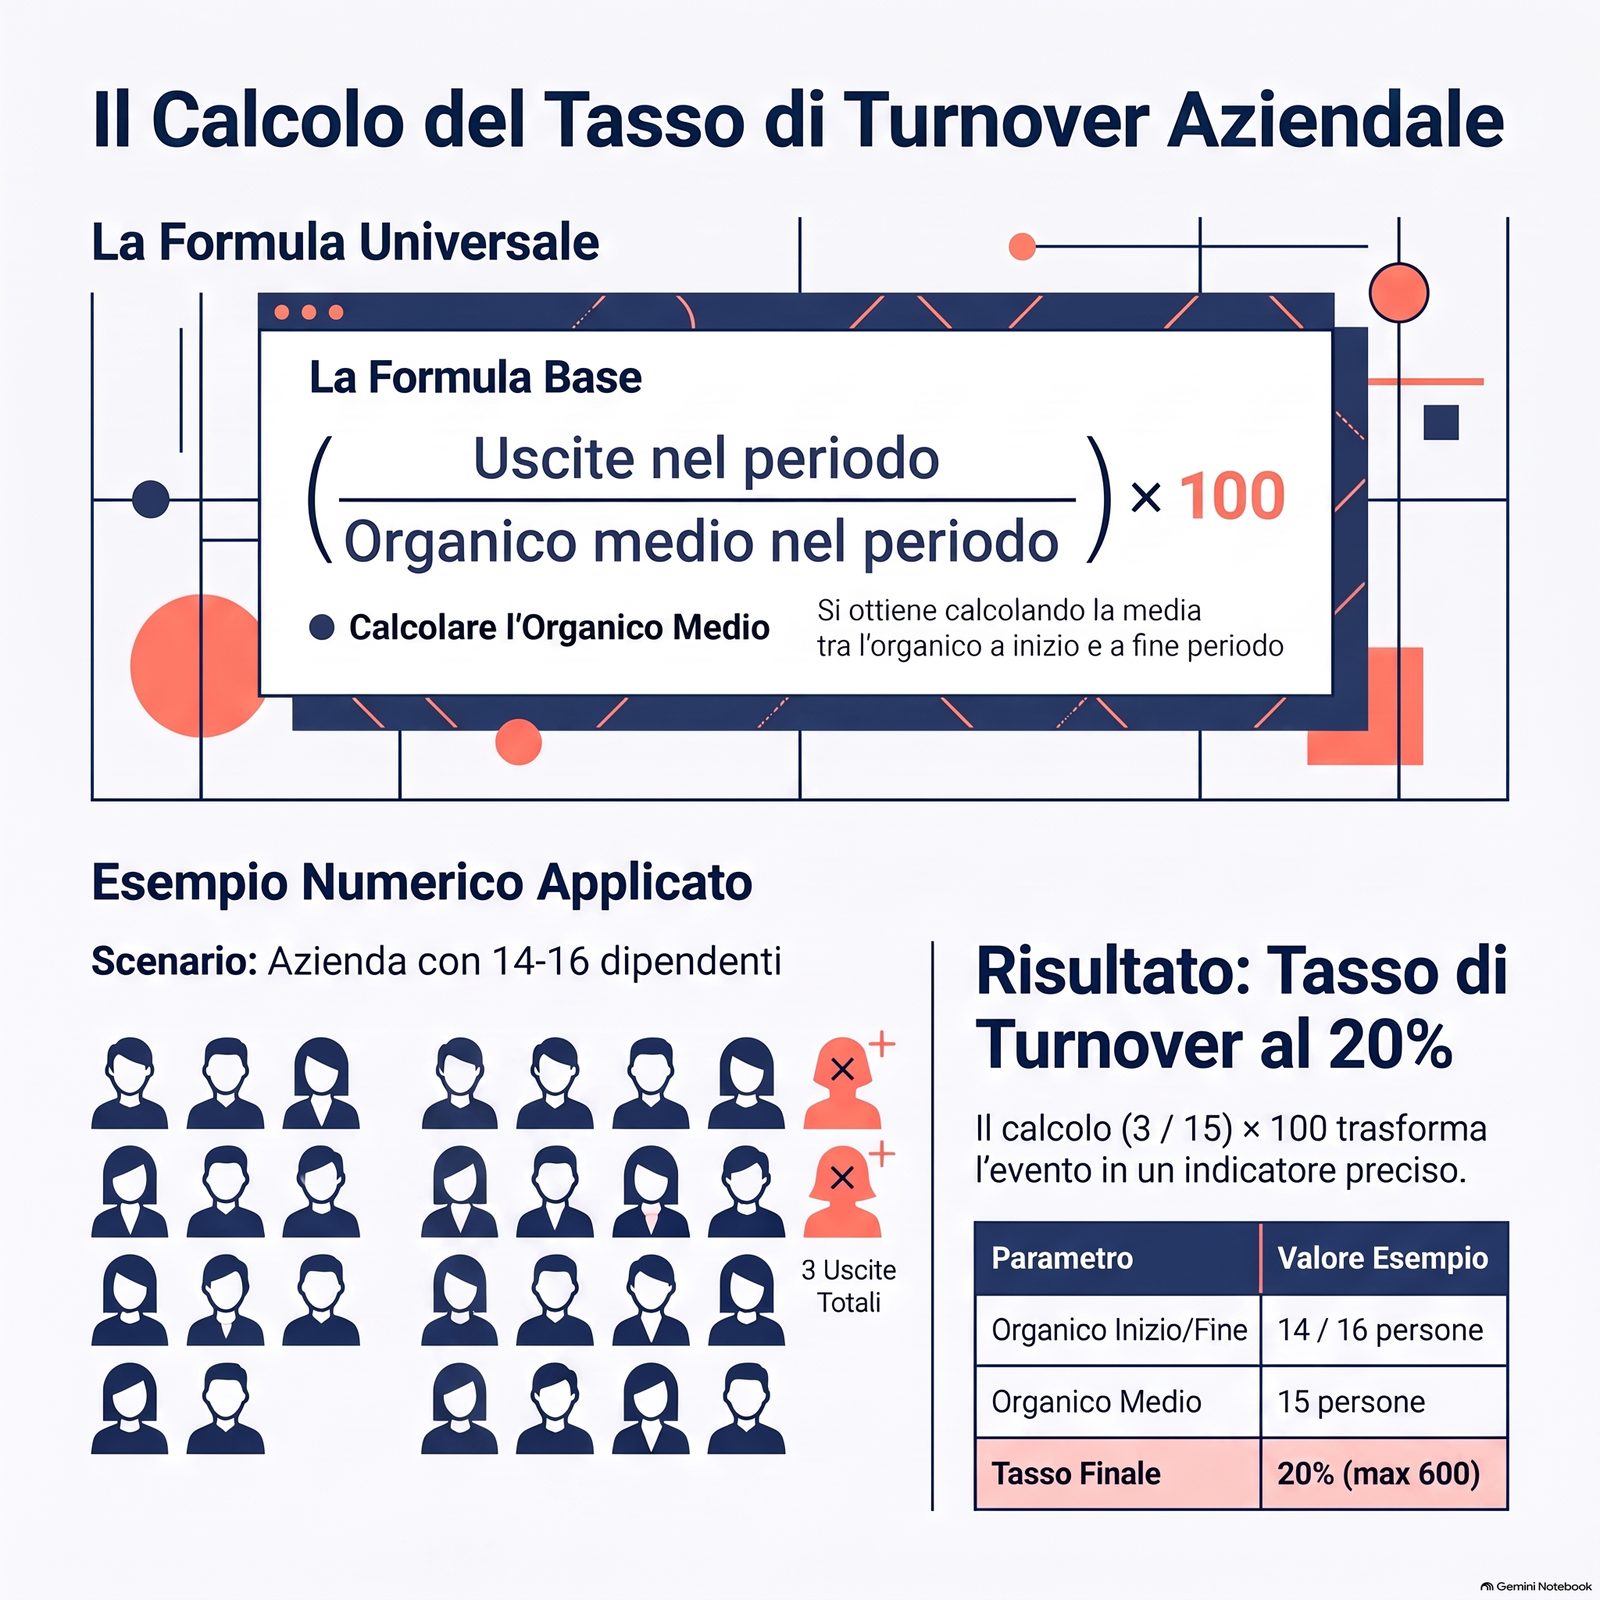
La formula base è: tasso di turnover (%) = (numero di uscite nel periodo / organico medio del periodo) × 100, dove l'organico medio è la media tra l'organico a inizio periodo e l'organico a fine periodo.
Questa impalcatura è la stessa già vista per il tasso di turnover per funzione, applicata qui al livello aggregato dell'intera organizzazione invece che a una singola area.
Un esempio numerico rende il calcolo immediato: un'azienda manifatturiera che inizia l'anno con un organico di 14 persone e lo chiude a 16, con un organico medio quindi di 15, e registra 3 uscite nell'anno, ottiene un tasso di turnover annuo pari a 3 diviso 15, moltiplicato per 100, cioè 20%.
Lo stesso calcolo, ripetuto ogni anno con lo stesso criterio, permette di confrontare il 20% di quest'anno con il dato dell'anno precedente, cosa che un giudizio impressionistico su "quest'anno sono usciti in tanti" non consente.
Il tasso complessivo così calcolato non sostituisce gli indicatori disaggregati descritti nella sezione successiva — tasso per funzione, uscita entro 12 mesi, permanenza media, uscite volontarie e involontarie — ma offre il numero di partenza da cui quella disaggregazione parte: senza un tasso aggregato calcolato, non c'è un riferimento rispetto al quale valutare se un dato per funzione è alto o basso.
Le rilevazioni ISTAT sulle cessazioni e attivazioni dei rapporti di lavoro forniscono la base statistica per definire con precisione cosa conta come uscita e cosa no ai fini del calcolo, distinguendo cessazioni volontarie, involontarie e per fine contratto [1].
Applicare la stessa distinzione all'interno dell'organico aziendale, prima di sommare le uscite nella formula, evita di confondere una scadenza contrattuale programmata con un segnale di allarme.
Calcolare il tasso complessivo una volta all'anno, con la stessa formula e la stessa finestra temporale, restituisce un numero confrontabile nel tempo: il passaggio successivo è capire dove, dentro quel numero, si concentra il problema.
Scegliere indicatori di turnover che orientano l'azione
Il tasso di turnover complessivo è un dato di sintesi che racconta poco senza disaggregazione. Indicatori più utili — tasso per funzione, tempo medio di permanenza per ruolo, quota di uscite entro il primo anno, indice di sostituibilità — descrivono pattern che il dato aggregato nasconde. Misurare meglio è il primo passo per decidere meglio.
Quali indicatori di turnover orientano davvero l'azione e quali sono solo descrittivi? Un tasso di turnover medio del 12% può nascondere un 40% in una funzione critica.
I quattro indicatori operativi con formule semplici.
Tasso di turnover per funzione. Calcolo: (n. uscite nell'area / organico medio dell'area) × 100 nel periodo. Esempio: 3 uscite in un team di 8 persone in 12 mesi = 37,5%. Disaggregato per funzione, identifica le aree critiche che il dato complessivo nasconde.
Tasso di uscita entro 12 mesi. Calcolo: (n. persone uscite entro il primo anno / n. persone assunte nello stesso periodo) × 100. Questo indicatore è il più correlato alla qualità dell'onboarding e al disallineamento tra promessa e realtà. Un valore superiore al 20% segnala un problema sistematico.
Permanenza media per ruolo. Calcolo: media dei mesi di permanenza delle persone uscite in un dato ruolo negli ultimi 3 anni. Permette di identificare i ruoli strutturalmente instabili — quelli in cui nessuno rimane oltre una certa soglia — che richiedono una revisione del ruolo stesso, non solo della persona.
Quota di uscite volontarie vs involontarie. Distinguere le uscite scelte (dimissioni) da quelle gestite (licenziamenti, fine contratto) permette di isolare il segnale di attrazione/retention dalla normale gestione del personale.
Per l'integrazione di questi indicatori in un sistema di misurazione della performance aziendale più ampio, l'articolo sulla misurazione della performance aziendale offre una cornice metodologica.
Attivare le leve operative per ridurre il turnover che pesa
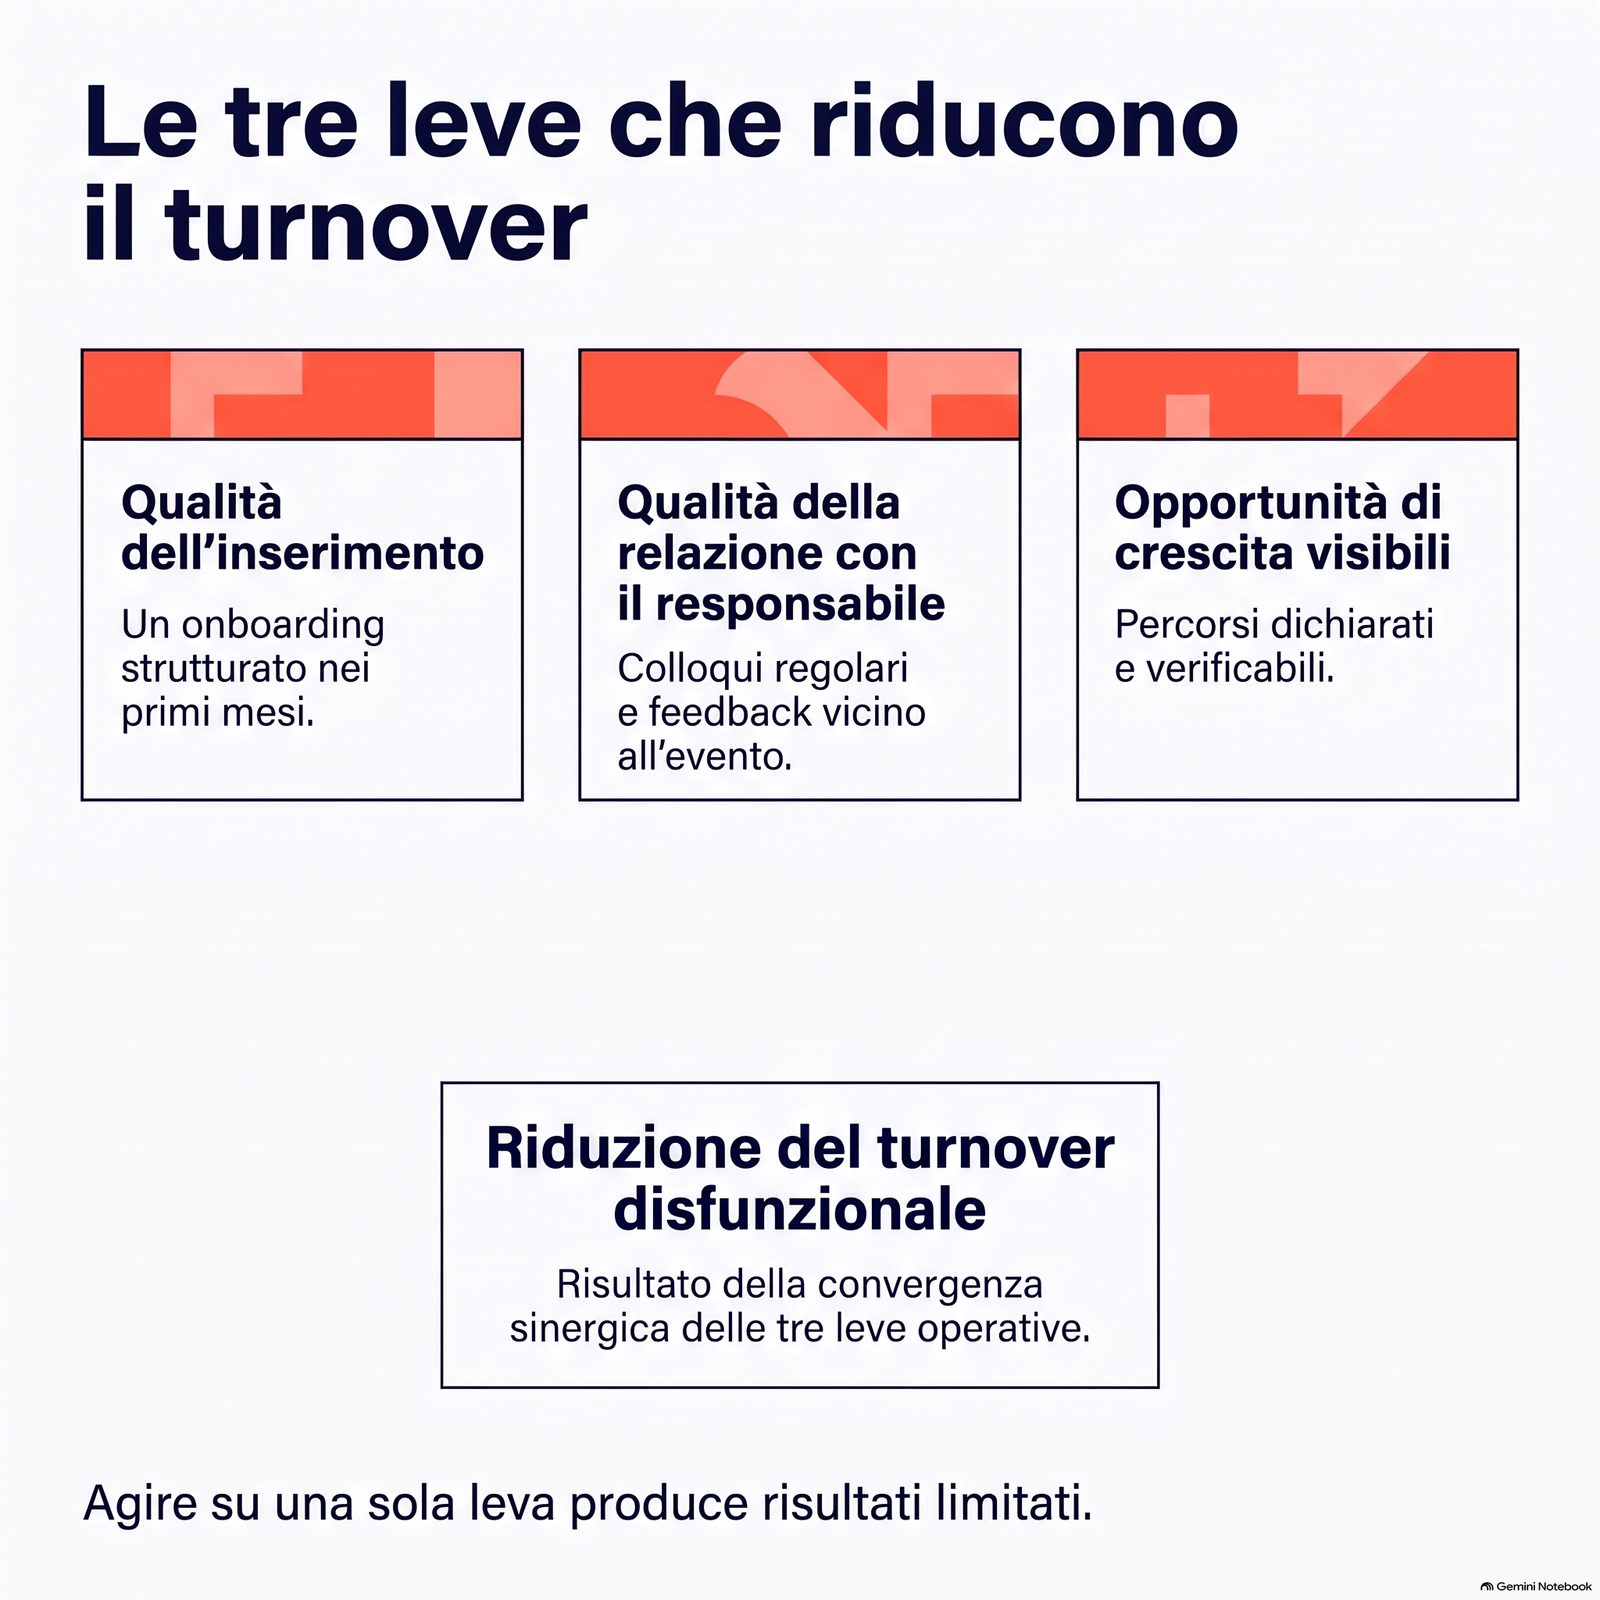
Le leve operative per ridurre il turnover disfunzionale ricadono in tre categorie: qualità dell'inserimento iniziale, qualità della relazione con il responsabile diretto, opportunità di crescita visibili. Agire su una sola di queste dimensioni — tipicamente solo l'aspetto retributivo — produce risultati limitati. Il pacchetto integrato è più efficace della singola leva.
Su quale leva intervenire per prima per ridurre il turnover prematuro nelle PMI? Aumentare lo stipendio quando la causa è la relazione con il capo è una soluzione che non tiene oltre i sei mesi.
La struttura delle tre leve operative con esempi concreti.
Qualità dell'inserimento iniziale. Il turnover prematuro (entro i 12 mesi) è correlato nella maggior parte dei casi a un inserimento insufficiente: aspettative non allineate, rete relazionale non innescata, codici impliciti non trasmessi. L'investimento sull'onboarding strutturato — in particolare il piano a 30-60-90 giorni e la designazione di un buddy — è la leva con il ritorno più rapido sul turnover prematuro. Per approfondire questa dimensione, l'articolo su il piano per i primi 90 giorni dei nuovi dipendenti offre il framework operativo.
Qualità della relazione con il responsabile diretto. Tra le cause più ricorrenti di dimissioni volontarie nelle PMI rientra spesso la qualità della relazione con il proprio responsabile diretto. Questa leva si attiva attraverso due strumenti: il feedback frequente e la chiarezza degli obiettivi. Un collaboratore che riceve feedback specifici e sa cosa ci si aspetta da lui è significativamente meno a rischio di uscita rispetto a uno che lavora in assenza di questi elementi. Per la struttura tecnica del feedback, l'articolo su come dare un feedback ai collaboratori approfondisce la dimensione operativa.
Opportunità di crescita visibili. L'assenza di percorsi di crescita percepibili produce uscite anche quando le altre dimensioni sono soddisfatte. Le opportunità non devono necessariamente essere promozioni: cambi di responsabilità, nuovi progetti, sviluppo di competenze su aree desiderate sono segnali di crescita percepibili anche in PMI piccole. La condizione è che siano visibili — comunicati esplicitamente, non lasciati alla deduzione.
Riconoscere e correggere gli errori frequenti nella gestione del turnover
Gli errori più frequenti nella gestione del turnover non sono di metodo, sono di lettura: trattare ogni uscita come un problema, fermarsi alle cause dichiarate, sottostimare i costi invisibili, usare indicatori aggregati senza disaggregazione, agire su una sola leva. Riconoscerli è più utile che memorizzarli, perché si presentano in forme diverse a seconda della dimensione aziendale. Affrontarli richiede onestà più che metodo.
Quale errore costa di più: ignorare il turnover o reagire a tutte le uscite? Entrambi gli estremi producono lo stesso esito — un'azienda che perde le persone giuste senza accorgersene in tempo.
I cinque errori più ricorrenti con micro-correzione.
1. Trattare ogni uscita come un problema. Produce reazioni e investimenti sproporzionati su uscite fisiologiche. Correzione: applicare la matrice figura chiave/sostituibile × tempistica prima di analizzare ogni uscita.
2. Fermarsi alle cause dichiarate nel colloquio di uscita. Le cause dichiarate sono spesso versioni edulcorate delle reali. Correzione: integrare il colloquio di uscita con stay interview ai collaboratori ancora presenti e analisi dei pattern per funzione.
3. Sottostimare i costi invisibili. Il turnover viene considerato "costoso ma normale" senza mai quantificare l'effetto reale. Correzione: calcolare almeno una volta il costo completo in cinque voci per una figura chiave uscita di recente. L'esercizio produce una valutazione diversa dell'investimento in retention.
4. Usare indicatori aggregati. Il tasso di turnover complessivo nasconde i pattern critici. Correzione: disaggregare almeno per funzione e per tempistica (entro/oltre 12 mesi).
5. Agire su una sola leva. Aumentare la retribuzione, o solo migliorare l'onboarding, o solo chiarire gli obiettivi. Correzione: valutare le tre leve in parallelo e intervenire dove l'analisi delle cause indica il problema principale.
Limiti e condizioni di applicabilità
L'analisi del turnover descrita in questo articolo è centrata sul contesto delle PMI italiane. I dati citati (ISTAT, Banca d'Italia, Bocconi) si riferiscono a tale contesto e i loro risultati non sono automaticamente trasferibili a realtà molto diverse per settore, dimensione o territorio.
La correlazione tra turnover prematuro e costi non contabilizzati [3] è un'evidenza orientativa: la stima effettiva varia significativamente in base al tipo di ruolo, al livello di formalizzazione dei processi e alla dipendenza da conoscenza tacita in quella specifica azienda. Un'azienda con processi molto ben documentati ha costi di perdita di conoscenza tacita significativamente inferiori rispetto a una in cui i processi risiedono nelle persone.
La distanza tra cause dichiarate e cause reali del turnover, richiamata in questo articolo, resta un'ipotesi operativa utile in fase di analisi, non un dato misurato su un campione rappresentativo di PMI italiane.
FAQ
Esiste un tasso di turnover "normale" per le PMI italiane? Non esiste un benchmark universale: varia significativamente per settore, area geografica e dimensione aziendale. Un orientamento prudente è che un tasso di turnover superiore al 15% annuo per l'organizzazione nel suo complesso, o superiore al 25% in una singola funzione, meriti analisi specifica. I dati ISTAT sulle cessazioni e attivazioni [1] offrono un riferimento settoriale.
Come gestire un'uscita improvvisa di una figura chiave? Le prime 48 ore sono critiche per il passaggio di consegne e la gestione della comunicazione interna. Dopodiché, la priorità è valutare se il ruolo va coperto nell'immediato o ridisegnato. L'uscita di una figura chiave è anche un'opportunità per verificare se il ruolo era definito in modo ottimale o aveva accumulato responsabilità in modo non pianificato.
Il turnover è sempre responsabilità dell'azienda? No. Alcune uscite sono legate a fattori personali del collaboratore (opportunità geografica, cambio di vita, progetti personali) che l'azienda non potrebbe ragionevolmente governare. La distinzione utile non è "di chi è la responsabilità" ma "questa uscita era prevedibile e prevenibile con interventi ragionevoli?".
Come comunicare internamente un'uscita importante senza generare ansia? Una comunicazione interna tempestiva, onesta e non eccessivamente positiva (evitare "è una grande opportunità per loro") è generalmente più efficace di un silenzio prolungato. Il team che non riceve informazioni elabora l'assenza come segnale negativo, spesso peggiore della realtà.
Sintesi operativa
Il turnover aziendale si gestisce partendo dalla distinzione tra fisiologico e disfunzionale con la matrice figura chiave/sostituibile × tempistica, superando le cause dichiarate nel colloquio di uscita con strumenti complementari (stay interview, analisi dei pattern), quantificando i costi reali in cinque voci che includono la conoscenza tacita e il sovraccarico, misurando con indicatori disaggregati per funzione e per tempistica, e attivando le tre leve operative in parallelo — inserimento, relazione con il responsabile, crescita — anziché una sola. Il turnover che si riesce a leggere in anticipo è quello che si riesce a governare.
Conclusione
Il turnover aziendale non è di per sé un problema; lo diventa quando interessa figure chiave, si concentra in alcune funzioni, accelera senza una causa visibile. Distinguere il turnover fisiologico da quello disfunzionale, leggere le cause reali oltre quelle dichiarate, quantificare anche i costi invisibili, scegliere indicatori che orientano l'azione, attivare leve operative integrate: sono cinque mosse che spostano il turnover dal registro del "capita" a quello del "si gestisce".
Il filo che lega questi elementi è la differenza tra subire le uscite e leggerle. La prima si paga in costi accumulati; la seconda riduce le perdite e protegge le competenze critiche. Per inquadrare le leve operative dell'inserimento iniziale, conviene leggere anche il piano per i primi 90 giorni dei nuovi dipendenti e, sul versante della cornice più ampia, come gestire il personale in una PMI.
Una PMI che governa il proprio turnover è una PMI in cui le persone giuste restano abbastanza a lungo da maturare nel ruolo, le competenze critiche non se ne vanno con un singolo colloquio di uscita, le uscite si trasformano in informazione utile invece che in costi non contabilizzati. È una postura organizzativa più solida e una crescita di lungo periodo più sostenibile, accessibile a strutture di qualsiasi dimensione.
Fonti e Riferimenti
[1] ISTAT, "Cessazioni e attivazioni dei rapporti di lavoro 2023", Istituto Nazionale di Statistica, 2024. Disponibile su: https://www.istat.it/it/archivio/cessazioni-attivazioni-2023
[2] Banca d'Italia, "Relazione annuale 2023 — Mercato del lavoro e mobilità", Banca d'Italia, 2024. Disponibile su: https://www.bancaditalia.it/pubblicazioni/relazione-annuale/2023
[3] Università Bocconi — SDA Bocconi, "Costi del turnover nelle PMI italiane: rilevazione 2023", Working Paper SDA Bocconi, 2023. Disponibile su: https://www.sdabocconi.it/working-papers/costi-turnover-2023
[4] Il Sole 24 Ore, "Turnover nelle PMI: il vero costo è invisibile", Il Sole 24 Ore — Lavoro, 2023. Disponibile su: https://www.ilsole24ore.com/art/turnover-pmi-costo-invisibile