Le due cose si somigliano, e distinguerle richiede di guardare come la decisione è stata presa.
I bias cognitivi sono distorsioni sistematiche del giudizio: il Vocabolario Treccani registra bias come «distorsione cognitiva, determinata da pregiudizi, che è causa di previsioni sbagliate» [5].
Sistematiche significa che si ripetono nello stesso verso, e che riguardano anche chi ha esperienza ed è premiato per rispondere bene [1].
La questione tocca il professionista con due collaboratori, il responsabile di reparto e chi guida un'impresa da cento addetti, e pesa dove il secondo giudizio manca per struttura: nel 2022 l'80,9% delle imprese italiane con almeno tre addetti era controllato da una persona fisica o da una famiglia [6].
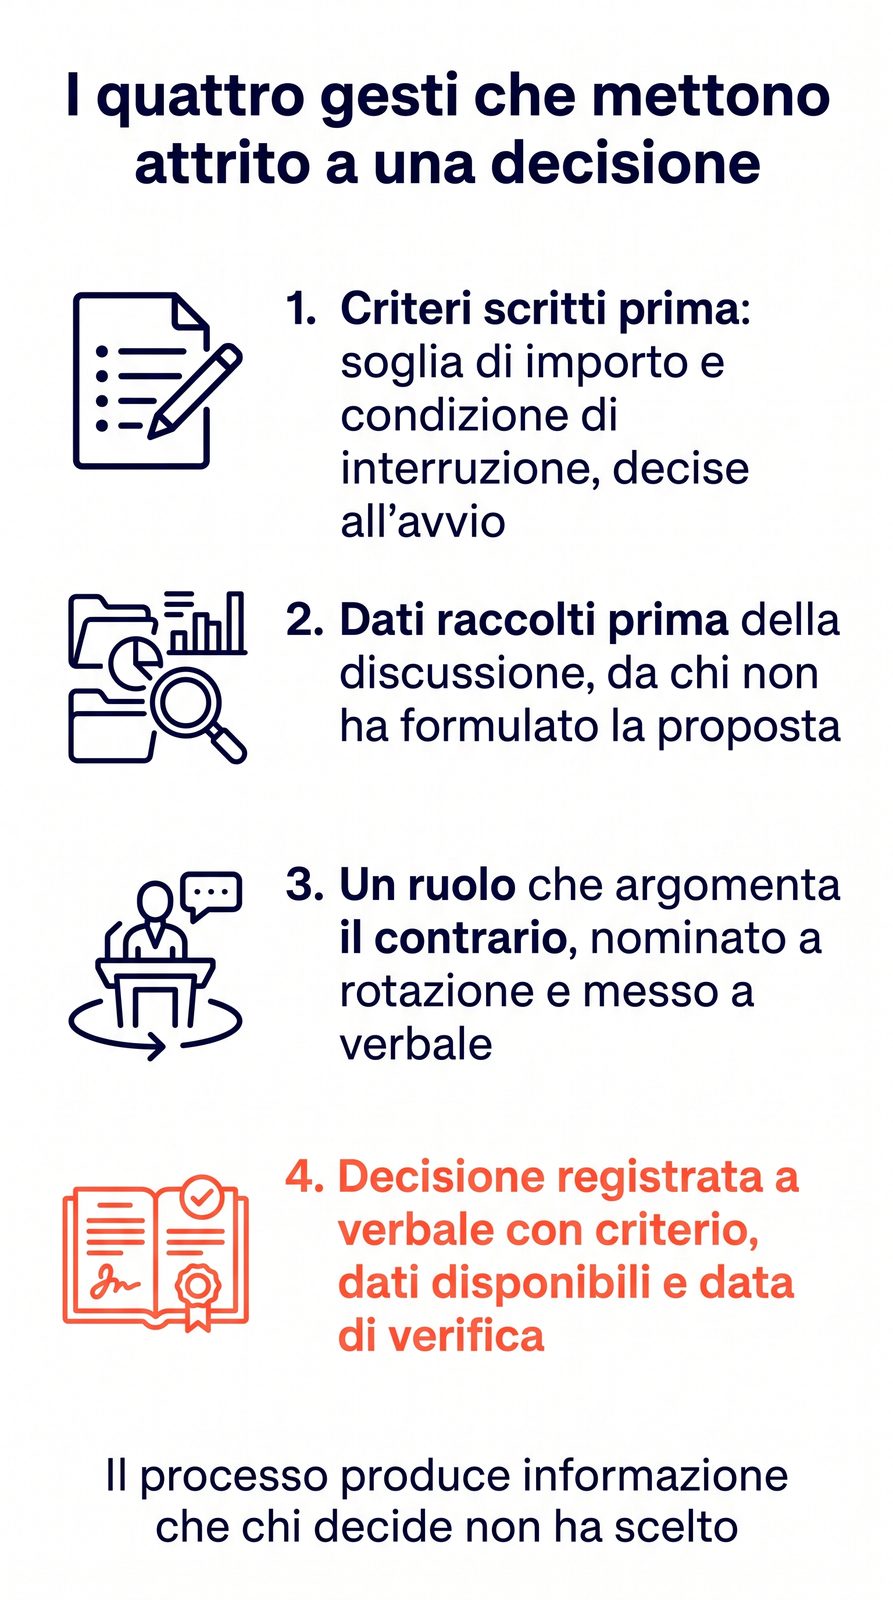
I bias cognitivi non si correggono con la forza di volontà di chi decide: si attenuano cambiando il processo — criteri scritti prima, dati raccolti prima della discussione, un ruolo che argomenta il contrario, decisioni registrate con le ragioni.
Qui di seguito: che cosa distingue un bias da una svista, i quattro che ricorrono nelle decisioni di chi gestisce un'azienda — conferma, ancoraggio, costi sommersi, esito — e gli errori che ne annullano le contromisure.
Distinguere un errore occasionale da un bias cognitivo
Un conto è sbagliare una somma, un altro è sbagliare nella stessa direzione ogni volta che le condizioni si ripetono: la seconda cosa ha un nome e una procedura di difesa.
La parola che porta il peso, nella definizione registrata dal Vocabolario Treccani, è distorsione: non un inciampo casuale, ma una deviazione orientata, che si ripete nello stesso verso [5].
Tre confini lo separano da parole vicine.
- Svista. Un errore di distrazione cambia direzione a ogni occorrenza e si corregge rileggendo; un bias resiste alla rilettura, perché è inclinato il criterio, non l'esecuzione.
- Opinione. Un'opinione viene dichiarata, e per questo si può discutere in riunione; un bias agisce senza essere enunciato, e chi lo subisce è convinto di aver valutato i fatti.
- Interesse personale. Tversky e Kahneman osservavano già nel 1974 che le distorsioni descritte non sono attribuibili a effetti motivazionali: compaiono anche quando chi giudica è incoraggiato all'accuratezza e premiato per le risposte corrette [1].
Il terzo confine è il più utile, perché sposta il problema: se il difetto non sta nella buona fede di chi decide, chiedere più attenzione non lo corregge.
I tipi di bias catalogati dalla letteratura sono decine, e un elenco completo servirebbe a poco.
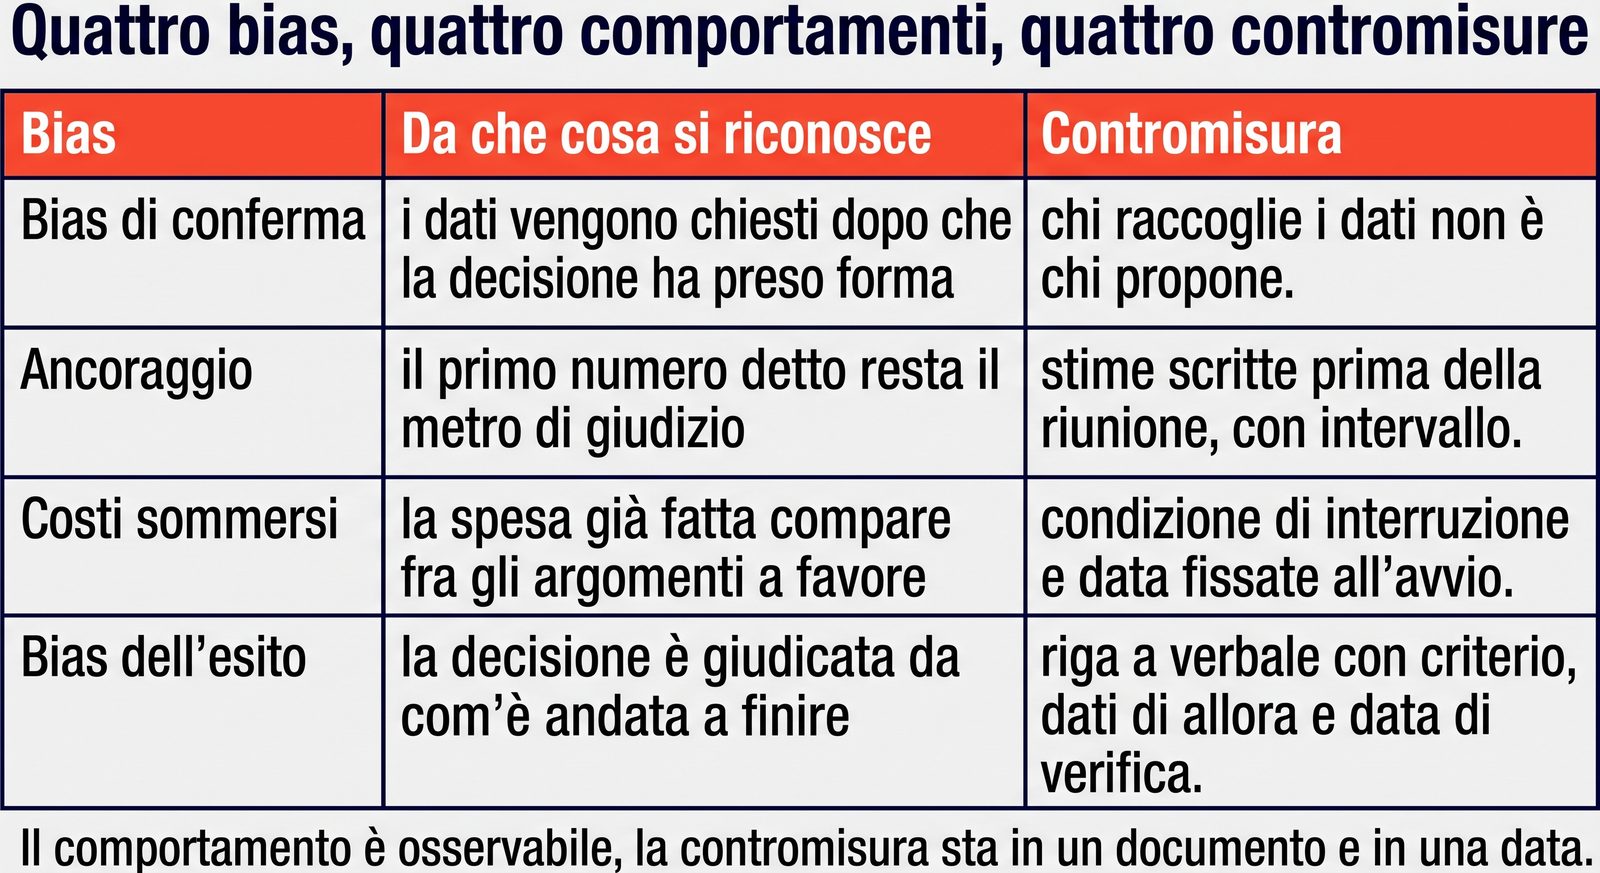
Qui se ne trattano quattro, scelti perché si manifestano con comportamenti osservabili in una riunione o in un consuntivo: la ricerca delle sole conferme, l'ancoraggio al primo numero, l'ostinazione su ciò che si è già pagato, il giudizio espresso a esito noto.
Per ciascuno vale lo stesso schema: un comportamento visibile e una contromisura che vive nel processo — e che il processo sia terreno misurabile, e non una metafora, lo mostra il fatto che le pratiche manageriali strutturate siano oggetto di rilevazione istituzionale [7].
I criteri con cui si confrontano alternative già sul tavolo sono materia della matrice decisionale: qui si guarda a ciò che deforma il giudizio prima.
Riconoscere in riunione i segnali del bias di conferma
I bias non si correggono chiedendo a chi decide di stare più attento: si attenuano quando il processo produce, per costruzione, informazione che chi decide non ha scelto.
Una proposta approvata in venti minuti e una approvata dopo che qualcuno ha portato il dato contrario producono lo stesso verbale, e non hanno lo stesso valore.
Nickerson definisce il bias di conferma come la ricerca o l'interpretazione delle prove in modo parziale rispetto a convinzioni, aspettative o ipotesi già in mano [2].
La precisazione che segue è la parte utile: si tratta di selettività inconsapevole nell'uso delle prove, cosa diversa dal costruire deliberatamente una tesi di parte [2].
Chi cerca solo conferme non sta mentendo: sta guardando dove si aspetta di trovare.
I comportamenti osservabili sono pochi e riconoscibili.
- I dati vengono richiesti dopo che la decisione ha preso forma, e servono a corredarla.
- Fra i clienti si chiama quello che ha già risposto bene, e la prova sul campo parte dalla linea o dall'agente più favorevoli.
- La domanda «quale fatto ci farebbe cambiare idea» non compare nell'ordine del giorno.
- Chi solleva l'obiezione viene ascoltato per ultimo, quando l'orario della riunione è esaurito.
La contromisura documentata consiste nell'anticipare le ipotesi alternative: Nickerson riporta evidenza favorevole all'abitudine di formulare presto, prima della valutazione, le ragioni per cui l'ipotesi opposta potrebbe essere vera [2].
Tradotta in organizzazione, l'anticipazione prende tre forme.
- Chi raccoglie i dati non è chi ha proposto la decisione.
- La domanda di smentita è scritta nell'ordine del giorno e riceve risposta prima della discussione.
- Un ruolo dichiarato argomenta la posizione contraria, a rotazione, e il suo contributo finisce a verbale come gli altri.
Il terzo punto ha un costo di conduzione e vive dentro le regole della riunione, non accanto: il modo in cui la riunione è impostata è trattato nella guida alle riunioni aziendali efficaci.
Il primo punto costa una riga di calendario: chi istruisce la pratica viene nominato prima che la proposta sia formulata.
Il primo numero detto in riunione pesa di più: l'ancoraggio
Due preventivi identici, uno letto dopo aver sentito «dovremmo stare sui quarantamila» e uno letto prima di qualunque cifra: il giudizio su quale sia caro resta lo stesso?
Non resta lo stesso, e la direzione dello scarto è prevedibile.
Tversky e Kahneman descrivono il meccanismo: le stime partono da un valore iniziale poi aggiustato, gli aggiustamenti risultano tipicamente insufficienti e punti di partenza diversi producono stime inclinate verso il valore iniziale [1].
Il nome del fenomeno è ancoraggio.
Nell'esperimento che lo documenta, a gruppi diversi veniva mostrato un numero estratto davanti a loro con una ruota della fortuna, e si chiedeva poi di stimare una quantità che con quel numero non aveva rapporto.
Le stime mediane risultarono 25 e 45 per i gruppi che avevano ricevuto come punto di partenza 10 e 65 [1].
Il dettaglio che interessa chi decide è un altro: pagare i partecipanti per l'accuratezza non ridusse l'effetto [1].
Un numero arbitrario, riconosciuto come arbitrario, sposta comunque la stima.
In azienda le ancore portano nomi ordinari.
- Il primo preventivo ricevuto diventa il metro con cui si leggono gli altri tre.
- Il budget dell'anno precedente diventa il punto di partenza di quello nuovo, e la discussione verte sullo scostamento invece che sull'importo.
- La data detta a voce alta per prima — «per fine mese si può fare?» — diventa la scadenza attorno a cui si costruisce il piano.
La contromisura è di sequenza, non di carattere: i numeri si formano prima della discussione e non dentro.
In pratica, chi partecipa consegna per iscritto la propria stima prima della riunione, con l'intervallo minimo-massimo; le stime si aprono insieme e si discute la dispersione, non chi ha parlato per primo.
Quando il numero arriva dall'esterno la sequenza si conserva: l'intervallo accettabile si scrive prima di aprire la busta.
L'intervallo si costruisce meglio sulla serie storica che sull'impressione, e il presidio è quello degli indicatori di prestazione.
Continuare per non sprecare: il bias dei costi sommersi
Un progetto che ha assorbito due anni e lo stesso progetto da avviare oggi da zero dovrebbero ricevere la stessa risposta alla domanda «conviene proseguire?».
Ricevono risposte opposte, e lo scarto è stato misurato.
Arkes e Blumer definiscono l'effetto dei costi sommersi come la maggiore tendenza a proseguire un'impresa una volta che si è investito denaro, tempo o lavoro, e ne attribuiscono la giustificazione al desiderio di non apparire sprecone [4].
In uno dei loro scenari, un progetto di sviluppo già finanziato al 90% veniva portato a termine da 41 rispondenti su 48, benché un concorrente avesse già in vendita un prodotto migliore e più economico.
Lo stesso identico impegno residuo, presentato però come spesa nuova su un progetto non ancora avviato, raccoglieva 10 consensi su 60 [4].
L'importo ancora da spendere era il medesimo: cambiava solo ciò che era già stato speso e non si recupera.
In un secondo scenario, la stessa macchina più veloce e meno costosa, offerta a chi guidava un'azienda tipografica, veniva acquistata da 49 rispondenti su 64 quando l'acquisto appena fatto era di altro genere, e da 43 su 81 quando era una macchina analoga [4].
A cambiare non era il vantaggio, ma la sensazione di rendere sprecato l'acquisto precedente.
Lo scenario non è esotico per un'azienda familiare che ha installato un impianto l'anno scorso con un finanziamento ancora in ammortamento, e che oggi vede passare un'occasione.
I segnali osservabili sono tre.
- Nelle riunioni di avanzamento si cita quanto è stato investito, e la cifra compare fra gli argomenti a favore della prosecuzione.
- Le stime di riuscita salgono mentre sale la spesa, senza che sia arrivato un fatto nuovo: nei dati sperimentali, chi aveva già sostenuto un costo gonfiava la probabilità di successo attribuita al progetto [4].
- Chi ha deciso l'avvio è la stessa persona che decide la prosecuzione, e il punto non viene sollevato.
La contromisura si scrive prima, non dopo: al momento di avviare si fissano la condizione di interruzione e la data in cui verificarla.
La condizione va formulata in termini osservabili — un volume, un margine, un tempo di ciclo — e la verifica è un punto a calendario.
Alla data, la domanda da porre non riguarda quanto si è speso: se oggi non avessimo speso nulla, avvieremmo questo progetto?
Valutare una decisione senza guardare com'è andata a finire
Il commerciale che ha chiuso il contratto ha deciso meglio di quello che l'ha perso?
Dipende da che cosa sapevano nel momento in cui hanno deciso, ed è esattamente il punto che la risposta istintiva salta.
Baron e Hershey hanno sottoposto a gruppi di soggetti decisioni descritte in modo identico, facendo variare soltanto l'esito riferito.
La stessa decisione riceveva in media 0,85 su una scala da −3 a +3 quando l'esito era favorevole e −0,05 quando era sfavorevole [3].
Il dettaglio più istruttivo arriva dopo: interrogati, i soggetti dichiaravano che dell'esito non si sarebbe dovuto tener conto, e ne tenevano conto ugualmente [3].
È la ragione per cui il bias dell'esito resiste alla buona volontà.
In azienda produce tre effetti osservabili.
- Una scelta fortunata presa senza criterio diventa il modello da ripetere, e il criterio non viene scritto.
- Un fornitore selezionato con istruttoria seria, che poi fallisce per una ragione imprevedibile, entra nella memoria aziendale come errore di valutazione.
- Chi decide impara a scegliere l'opzione difendibile a posteriori anziché quella migliore al momento, perché ha capito come verrà giudicato.
Il terzo effetto è il più costoso, perché cambia il comportamento anche di chi non ha subito il giudizio.
La contromisura è una riga scritta mentre si decide, non a cose fatte, e il posto in cui vive è il verbale della riunione: non serve un documento nuovo.
Contro il bias dell'esito bastano due campi compilati prima — il criterio applicato e i dati disponibili allora — accanto al nome di chi ha deciso e alla data della verifica.
A quella data si rilegge la riga e si giudica il criterio con le informazioni di allora, annotando a parte che cosa è accaduto dopo.
La differenza fra «decisione sbagliata» ed «esito sfavorevole» diventa una distinzione scritta, non una sfumatura che si perde nella discussione.
Vale anche il rovescio: una decisione presa senza criterio e andata bene resta da correggere, e la riga scritta è il posto in cui la correzione non si dimentica.
Il processo dentro cui quella riga trova posto — dal problema alle alternative, dai criteri al mandato fino alla revisione — è descritto nella guida al decision making in cinque passi.
Perché le contromisure ai bias cognitivi smettono di funzionare
Un'azienda che ha cominciato sei mesi fa a scrivere le ragioni delle decisioni e non le rilegge mai, e una che non ha mai cominciato: quale delle due ha cambiato qualcosa in riunione?
I quattro errori qui sotto non riguardano i bias, riguardano le contromisure, e si riconoscono guardando il calendario e i documenti, non le persone.
Contare sulla consapevolezza. Conoscere il nome di un bias non lo disattiva: Tversky e Kahneman rilevavano che anche i ricercatori esperti incorrono negli stessi errori quando giudicano in modo intuitivo [1], e Arkes e Blumer che l'effetto dei costi sommersi non risultava ridotto in chi aveva seguito corsi di economia [4].
Il gesto è spostare l'onere dalla testa al documento: una domanda scritta nell'ordine del giorno, un criterio depositato prima.
Chiedere l'obiezione senza assegnare il ruolo. Secondo il Censimento permanente delle imprese la gestione è affidata nella maggior parte dei casi all'imprenditore stesso o a un familiare, e il ricorso a un manager interno o esterno si concentra nelle imprese medie e grandi [6].
In un'azienda familiare con collaboratori di lunga data, l'invito generico a obiettare produce silenzio, perché l'obiezione costa a chi la fa.
Il gesto è nominare il ruolo a rotazione e metterlo a verbale: argomentare il contrario diventa un compito assegnato, non un atto di coraggio.
Applicare la procedura a ogni decisione. Sulle scelte reversibili e di importo modesto il costo di tempo supera il beneficio, e la procedura viene abbandonata in blocco.
Il gesto è fissare due soglie — importo e reversibilità — e applicare il processo soltanto sopra quelle.
Registrare l'esito e non il criterio. Una riga che annota com'è andata riproduce il bias dell'esito che dovrebbe contenere.
Il gesto è verificare che il campo criterio sia stato compilato prima, e considerare incompleta la riga che ne è priva.
Il controllo finale è di lettura: se a distanza di un trimestre le righe mostrano criteri diversi per decisioni diverse, il processo esiste; se mostrano il medesimo criterio scritto a cose fatte, è un adempimento.
Limiti e condizioni di applicabilità
Gli studi sperimentali citati sono stati condotti in laboratorio, in larga parte su studenti universitari e con scenari scritti [3] [4]: documentano l'esistenza e la direzione dell'effetto, non la sua intensità in una singola azienda.
Il dato del Censimento permanente delle imprese descrive una struttura proprietaria [6]: dice quanto sia frequente che la decisione resti su una persona, non che chi decide da solo decida peggio.
Il lavoro della Banca d'Italia citato per la misura delle pratiche manageriali è dichiaratamente descrittivo [7]: rileva associazioni fra assetti, pratiche e risultati, non nessi causali.
Le contromisure descritte hanno un costo di tempo, e su decisioni reversibili e di importo modesto quel costo supera il beneficio.
Quando una decisione va presa in poche ore — un fermo impianto, una scadenza contrattuale, una questione di sicurezza — la sequenza si accorcia e la registrazione avviene dopo, con il criterio ricostruito e dichiarato tale.
Le procedure qui descritte non eliminano i bias: riducono la probabilità che una singola distorsione arrivi indisturbata fino alla decisione.
FAQ
Che cos'è il bias di conferma?
È la tendenza a cercare e interpretare le prove in modo parziale rispetto a convinzioni, aspettative o ipotesi già possedute [2].
Non è malafede: si tratta di selettività inconsapevole nella raccolta e nell'uso delle informazioni [2].
Si riconosce da un segnale semplice: i dati vengono richiesti dopo che la decisione ha preso forma.
Quanti tipi di bias esistono?
La letteratura ne ha catalogati decine, raggruppati per lo più secondo l'euristica di giudizio da cui derivano [1].
Il numero conta meno del criterio di selezione: in azienda servono quelli che producono un comportamento osservabile e per i quali esiste una contromisura di processo.
I quattro trattati in questo articolo rispondono a entrambi i requisiti.
Quali sono alcuni esempi di bias cognitivi nelle decisioni di lavoro?
Il primo preventivo che diventa il metro di giudizio degli altri è ancoraggio [1].
Il progetto ormai superato che si porta a termine perché è già finanziato al 90% è effetto dei costi sommersi [4].
Il fornitore scelto con istruttoria seria e poi archiviato come errore perché è fallito è bias dell'esito [3].
Conoscere i bias basta a evitarli?
Non basta, e gli studi citati in questa pagina lo mostrano su due fronti diversi.
Anche i ricercatori esperti ne sono soggetti quando giudicano in modo intuitivo [1], e l'effetto dei costi sommersi non risultava ridotto in chi aveva seguito corsi di economia [4].
La riduzione passa dal processo — criteri scritti prima, dati raccolti da chi non propone, verifiche a data fissa — non dalla consapevolezza.
Sintesi operativa
Il punto di partenza è una distinzione: un errore di distrazione cambia direzione a ogni occorrenza, un bias si ripete nello stesso verso e resiste alla rilettura.
Sulle decisioni che superano una soglia di importo o che sono difficili da revocare conviene applicare quattro gesti, ciascuno rivolto a un bias diverso.
Contro la ricerca delle sole conferme, chi raccoglie i dati non è chi propone, e la domanda di smentita sta nell'ordine del giorno con risposta prima della discussione.
Contro l'ancoraggio, le stime si consegnano per iscritto prima della riunione, con un intervallo minimo-massimo, e si aprono insieme.
Contro i costi sommersi, la condizione di interruzione e la data di verifica si scrivono all'avvio, in termini osservabili.
Contro il giudizio espresso a esito noto, ogni decisione lascia nel verbale una riga con il criterio applicato, i dati disponibili allora e la data della verifica.
Il ruolo di chi argomenta il contrario va nominato a rotazione e messo a verbale, perché l'invito generico a obiettare produce silenzio.
L'ultima riga dell'agenda è la data in cui si rileggono i criteri, e in cui il ragionamento si giudica con le informazioni che c'erano allora.
Conclusione
I bias cognitivi non sono difetti di attenzione da correggere con l'impegno: sono deviazioni che si ripetono nello stesso verso, e si attenuano cambiando il processo con cui la decisione viene presa.
I quattro descritti qui hanno ciascuno un comportamento che li rende visibili, e ciascuno una contromisura che sta in un documento e in una data, non in un proposito.
Criteri scritti prima, dati raccolti prima della discussione, un ruolo che argomenta il contrario, decisioni registrate con le ragioni: quattro gesti che costano minuti e lasciano traccia a verbale.
I quattro gesti non stanno per conto proprio: sono i punti in cui il processo decisionale in cinque passi mette attrito prima che la scelta si chiuda.
Quando le alternative sono già sul tavolo e serve un criterio per confrontarle, il passaggio successivo è la matrice decisionale; quando invece la decisione continua a essere rinviata, il problema cambia natura ed è descritto in rimandare le decisioni.
Chi cerca la cornice entro cui questi gesti stanno la trova nella guida al problem solving aziendale.
Dopo qualche trimestre di righe compilate, la riunione del lunedì cambia oggetto.
Non più la difesa di una scelta già presa, ma la lettura di un criterio scritto prima e il confronto con quello che è successo dopo.
È il passaggio da un'azienda in cui le decisioni si discutono a voce a una in cui si possono rileggere, e chi le prende smette di doversi difendere dall'esito per poter difendere il ragionamento.
Fonti e Riferimenti
[1] Tversky, A., Kahneman, D., "Judgment under Uncertainty: Heuristics and Biases", Science, New Series, vol. 185, n. 4157, 27 settembre 1974, pp. 1124-1131, DOI 10.1126/science.185.4157.1124. Copia integrale consultata su: https://sites.socsci.uci.edu/~bskyrms/bio/readings/tversky_k_heuristics_biases.pdf (University of California, Irvine)
[2] Nickerson, R. S., "Confirmation Bias: A Ubiquitous Phenomenon in Many Guises", Review of General Psychology, vol. 2, n. 2, 1998, pp. 175-220, DOI 10.1037/1089-2680.2.2.175. Copia integrale consultata su: https://pages.ucsd.edu/~mckenzie/nickersonConfirmationBias.pdf (University of California, San Diego)
[3] Baron, J., Hershey, J. C., "Outcome Bias in Decision Evaluation", Journal of Personality and Social Psychology, vol. 54, n. 4, 1988, pp. 569-579. Copia d'autore disponibile su: https://www.sas.upenn.edu/~baron/papers/outcomebias.pdf (University of Pennsylvania; copia archiviata: https://web.archive.org/web/2020/https://www.sas.upenn.edu/~baron/papers/outcomebias.pdf)
[4] Arkes, H. R., Blumer, C., "The Psychology of Sunk Cost", Organizational Behavior and Human Decision Processes, vol. 35, n. 1, febbraio 1985, pp. 124-140, DOI 10.1016/0749-5978(85)90049-4 (riferimento canonico verificato su Crossref). L'editore non offre accesso libero e non risulta una copia su dominio accademico: la copia integrale consultata, con impaginazione e intestazione di rivista originali, è ospitata da un archivio privato — https://www.communicationcache.com/uploads/1/0/8/8/10887248/the_psychology_of_sunk_cost.pdf (copia archiviata: https://web.archive.org/web/20260918070345/http://www.communicationcache.com/uploads/1/0/8/8/10887248/the_psychology_of_sunk_cost.pdf)
[5] Treccani, voce "bias", Neologismi (2024), Istituto della Enciclopedia Italiana. Disponibile su: https://www.treccani.it/vocabolario/neo-bias_(Neologismi)/
[6] ISTAT, "Censimento permanente delle imprese 2023: primi risultati", comunicato stampa, 14 novembre 2023 (anno di riferimento 2022; circa 280mila imprese rispondenti, rappresentative di 1.021.618 imprese con almeno 3 addetti). Disponibile su: https://www.istat.it/comunicato-stampa/censimento-permanente-delle-imprese-2023-primi-risultati/ — PDF: https://www.istat.it/it/files/2023/11/REPORTCensimprese.pdf
[7] Baltrunaite, A., Formai, S., Linarello, A., Mocetti, S., "Ownership, governance, management and firm performance: evidence from Italian firms", Questioni di Economia e Finanza (Occasional Papers) n. 678, Banca d'Italia, marzo 2022, DOI 10.32057/0.QEF.2022.0678. Disponibile su: https://www.bancaditalia.it/pubblicazioni/qef/2022-0678/index.html — PDF: https://www.bancaditalia.it/pubblicazioni/qef/2022-0678/QEF_678_22.pdf