I dati Unioncamere mostrano che nel 2024 in Italia si sono iscritte oltre 330.000 nuove imprese, ma il saldo netto è rimasto contenuto a causa delle cessazioni [2]. Il quadro Eurostat conferma: una quota rilevante delle imprese europee non supera il quinto anno di attività [4].
Avviare un'azienda significa attraversare una sequenza precisa: validare la domanda, scegliere la forma giuridica, reperire capitale, definire il modello di business e arrivare al primo fatturato in modo sostenibile.
Questa pillar ricostruisce ciascuno di questi passaggi con riferimenti a fonti pubbliche e ricerca accademica italiana ed europea, senza promesse e senza scorciatoie.
Distinguere l'avvio d'impresa dall'apertura formale della società
Avviare un'azienda non coincide con l'apertura della partita IVA: è un percorso che inizia con un'idea verificata e si chiude — formalmente — solo al primo fatturato sostenibile. Nel 2024 in Italia si sono iscritte oltre 330.000 imprese al Registro [2], ma una quota significativa non ha superato il primo triennio [4]. Conviene quindi guardare al fenomeno come a una sequenza, non a un singolo atto amministrativo.
Da quale momento si è davvero "imprenditori": dalla visura camerale o dal primo cliente che paga? Il timbro del notaio non costituisce mercato; il mercato si misura in incassi.
In termini operativi, "avviare un'azienda" indica una traiettoria in tre fasi distinte e sovrapponibili: una fase pre-formale in cui l'idea viene verificata sul mercato senza ancora costituire la società; una fase di costituzione in cui si compiono gli atti amministrativi (atto costitutivo, iscrizione al Registro Imprese, attivazione della partita IVA, posizioni previdenziali); una fase di attivazione commerciale che si chiude con il primo fatturato significativo, cioè con un volume di ricavi tale da consentire la prosecuzione dell'attività su base economica. La definizione ISTAT di "impresa attiva" include la generazione effettiva di valore aggiunto, non la semplice esistenza giuridica [1].
Conviene fissare un confine netto rispetto a tre concetti contigui spesso confusi nel linguaggio comune. Avviare un'azienda non coincide con aprire una partita IVA: la partita IVA è uno degli strumenti amministrativi che possono accompagnare l'avvio (in alcune forme è anche l'unico atto formale richiesto), ma non implica né validazione del modello né operatività di mercato. Non coincide nemmeno con costituire una società: la costituzione (atto notarile, iscrizione al Registro) è una specifica modalità che riguarda alcune forme giuridiche, mentre la ditta individuale richiede un percorso più snello. Infine, non si sovrappone a fondare una startup innovativa, perimetro normativo specifico definito dal MIMIT [6] con requisiti precisi (oggetto sociale tecnologico, spese di R&D, requisiti del team) che non si applicano alla generalità delle nuove imprese.
I numeri italiani disegnano lo scarto tra atto formale e impresa attiva. Nel 2024 le iscrizioni al Registro Imprese hanno superato le 330.000 unità, ma le cessazioni si sono attestate su valori prossimi, lasciando un saldo netto contenuto [2]. Le rilevazioni Eurostat sulla demografia d'impresa mostrano che, a livello UE, una quota rilevante delle nuove imprese non supera il quinto anno di attività [4]. La distanza tra iscrizione e operatività sostenibile è quindi un fenomeno strutturale, non un'eccezione.
Letto come sequenza, l'avvio di un'azienda diventa un percorso che si può governare per fasi, non un evento da scaricare sul notaio. Il primo passaggio della sequenza, prima di qualunque atto amministrativo, è la verifica che esista un mercato disposto a pagare.
Validare l'idea prima di costituire la società
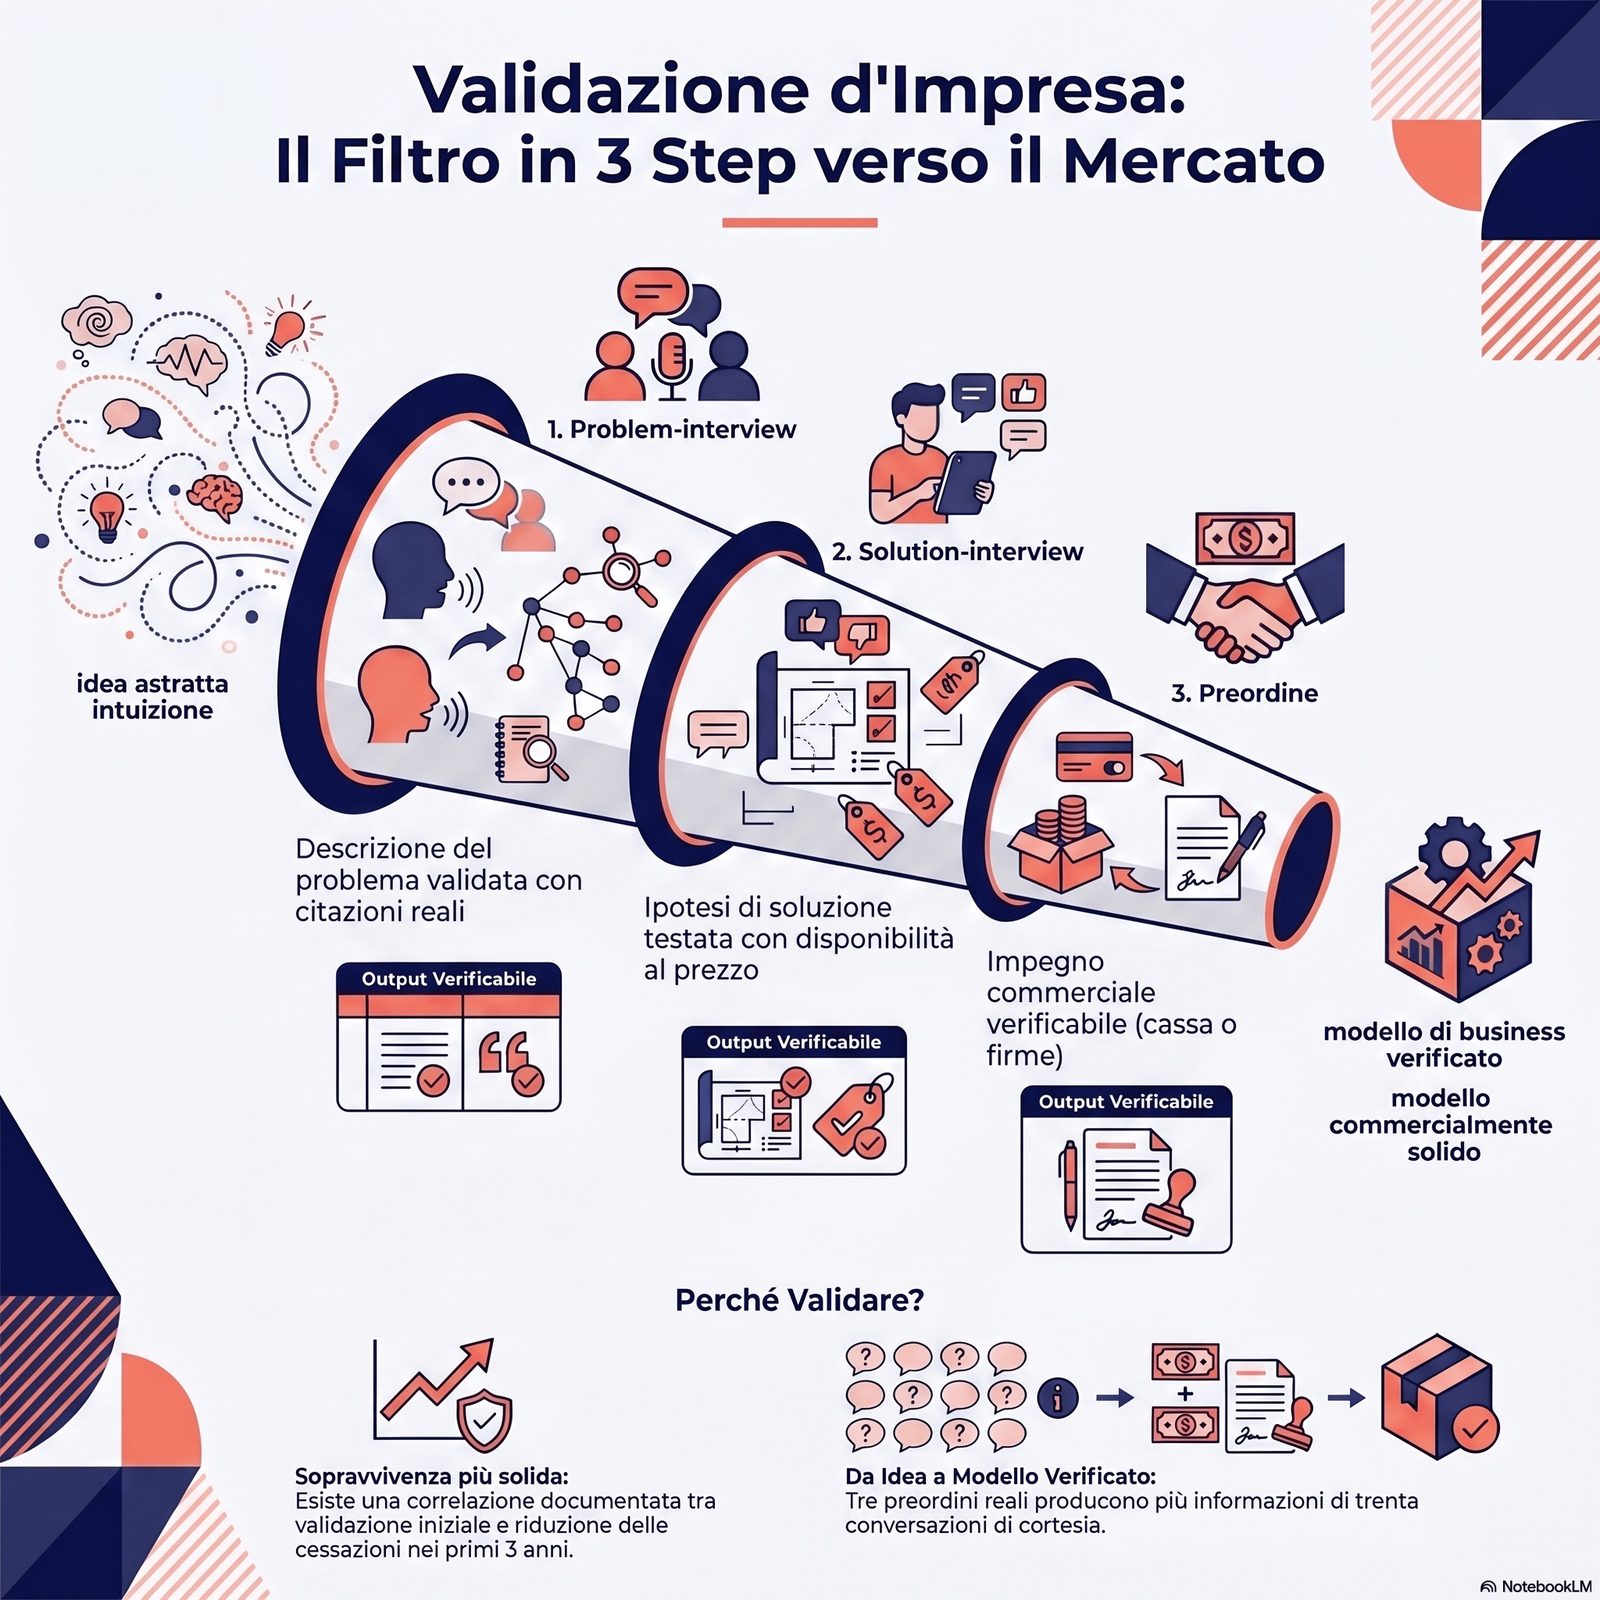
La validazione dell'idea è il filtro che separa un'intuizione da un modello commercialmente verificabile. La ricerca italiana sui team fondatori mostra correlazione fra validazione iniziale e tassi di sopravvivenza superiori [8]. Un protocollo di validazione minimo prevede definizione del problema, individuazione dei segmenti pagati, test di disponibilità a pagare.
Quanti potenziali clienti reali servono per dichiarare un'idea "validata"? Tre conversazioni cordiali non sono validazione: tre preordini sì.
Un protocollo di validazione praticabile per chi avvia un'attività si articola in tre passaggi sequenziali, ognuno con un output verificabile.
1. Problem-interview (output: descrizione del problema validata). Si conducono 8-15 conversazioni con persone che appartengono al segmento target, focalizzate sul comportamento attuale del potenziale cliente: cosa fa oggi per risolvere il problema, quanto tempo o denaro vi dedica, quali alternative ha considerato e scartate. Non si descrive la soluzione che si vorrebbe vendere: si ascolta. L'output è la riformulazione del problema dal punto di vista del segmento, con citazioni reali.
2. Solution-interview (output: ipotesi di soluzione testata). Si presenta una versione descrittiva della soluzione proposta a un sottoinsieme delle persone intervistate, raccogliendo reazioni puntuali: cosa sarebbe utile, cosa è superfluo, quanto sarebbero disposte a pagare. La domanda sul prezzo va posta in modo concreto ("quanto pagherebbe oggi per questo?"), non astratto.
3. Preordine o lettera di intenti (output: impegno commerciale verificabile). Il test definitivo è un impegno concreto: pagamento anticipato, lettera di intenti firmata, registrazione su una lista d'attesa con caparra. La differenza tra "interessante" e "validato" è la disponibilità a impegnarsi. Tre preordini reali producono più informazione di trenta conversazioni cortesi.
Le ricerche sui team fondatori italiani convergono nel mostrare una correlazione tra qualità del processo di validazione iniziale e tassi di sopravvivenza nei primi tre anni [8]. Il working paper Bocconi-EntER 2023 segnala che le imprese fondate da team con esperienza di validazione strutturata mostrano profili di sopravvivenza più solidi rispetto a quelle fondate su intuizione non testata [7]. La correlazione non implica causalità deterministica, ma indica un'associazione documentata.
Un punto di metodo: la validazione non è una fase unica che si chiude, ma un atteggiamento che accompagna i primi 18-24 mesi di attività. Le ipotesi su segmento, prezzo, canale vanno riverificate ogni trimestre nei primi due anni, perché le risposte di mercato modificano spesso il modello iniziale.
Per il protocollo completo di validazione, con checklist ed esempi, conviene leggere anche come validare un'idea di business prima di partire.
Scegliere la forma giuridica adatta a rischio e capitale
La forma giuridica non è una formalità: incide sulla responsabilità patrimoniale, sulla fiscalità, sulla capacità di accedere a credito esterno. I dati Movimprese mostrano che la SRL semplificata è la forma prevalente fra le nuove iscrizioni recenti [2]. La scelta razionale parte da tre domande: quanto rischio personale è sostenibile, quanti soci sono coinvolti, quale capitale di partenza è disponibile.
Quando conviene la ditta individuale e quando invece è opportuno costituire una SRL? La ditta individuale è veloce, ma espone il patrimonio personale: la SRL costa di più e in cambio costruisce un argine legale.
Le forme giuridiche di gran lunga più frequenti per chi avvia oggi un'attività in Italia sono quattro: ditta individuale (eventualmente in regime forfettario), società a responsabilità limitata semplificata (SRLS), società a responsabilità limitata ordinaria (SRL), società in nome collettivo (SNC). Una sintesi comparativa orienta la scelta su quattro parametri.
| Forma | Responsabilità patrimoniale | Capitale minimo | Costi annui orientativi | Profilo fiscale prevalente |
|---|---|---|---|---|
| Ditta individuale (forfettario) | Illimitata sul patrimonio personale | Nessuno | 1.500-3.000 € | Imposta sostitutiva 5%-15% sul fatturato (con coefficienti) |
| SRL semplificata (SRLS) | Limitata al capitale sociale | 1 € fino a < 10.000 € | 3.500-6.000 € | IRES 24% + IRAP regionale |
| SRL ordinaria | Limitata al capitale sociale | 10.000 € (versato 25%) | 4.000-7.000 € | IRES 24% + IRAP regionale |
| SNC | Illimitata e solidale tra soci | Nessuno | 2.500-4.500 € | Trasparenza fiscale (IRPEF dei soci) |
I valori sono indicativi e variano per Camera di Commercio, regione, complessità contabile: vanno verificati caso per caso con un commercialista.
I dati Movimprese di Unioncamere mostrano che la SRL semplificata, introdotta per ridurre la barriera di capitale, si è progressivamente affermata tra le forme prevalenti per le nuove iscrizioni [2]. Il dato segnala una tendenza alla preferenza per forme che limitano la responsabilità personale, ma non indica che la SRLS sia sempre la scelta migliore: per attività con basso rischio operativo e fatturato contenuto, la ditta individuale in regime forfettario rimane spesso più efficiente.
La scelta razionale parte da tre domande, da rispondere prima di incontrare il notaio o il commercialista.
Quanto rischio personale è sostenibile? Se l'attività comporta investimenti significativi, debiti verso terzi, contratti pluriennali con clausole onerose, l'esposizione del patrimonio personale (casa, risparmi familiari) sotto ditta individuale o SNC diventa difficilmente accettabile. La SRL costituisce un argine giuridico — non assoluto (nei casi di garanzie personali firmate o di violazioni gestionali, il velo societario può essere superato) ma significativo nella maggioranza delle situazioni ordinarie.
Quanti soci sono coinvolti? Da soli, ditta individuale o SRL unipersonale sono praticabili. In due o più, la SRL è quasi sempre preferibile alla SNC perché, oltre alla responsabilità limitata, regola in modo strutturato governance, ingressi e uscite di soci, distribuzione di utili.
Quale capitale di partenza è disponibile? Sotto i 10.000 € di capitale immediatamente disponibile, la SRLS resta una via d'accesso. Sopra questa soglia, la SRL ordinaria offre maggiore flessibilità (capitale variabile, possibilità di conferimenti diversi dal denaro, accesso più agevole a finanziamenti bancari).
Sul versante normativo, il quadro di riferimento è il Codice civile (articoli 2247 e seguenti per le società di persone, 2247 e 2462 e seguenti per le società di capitali). Eventuali regimi agevolati (forfettario, regime impatriati, agevolazioni per startup innovative MIMIT [6]) richiedono verifica puntuale dei requisiti al momento dell'avvio. Definita la forma, il passaggio successivo è costruire il modello economico che renderà l'attività sostenibile.
Costruire il modello di business e il piano economico
Il modello di business descrive in modo sintetico chi paga, per cosa, con che frequenza, e con quale margine residuo dopo i costi. L'indagine Banca d'Italia Invind 2023 segnala che il margine operativo lordo delle imprese al primo triennio è in media inferiore rispetto alle imprese mature [3]. La pillar accompagna alla compilazione di un Business Model Canvas come strumento di sintesi (PDF disponibile come risorsa scaricabile gratuita a fine articolo).
Da quali numeri si capisce se un modello di business "regge" prima di partire? Un break-even oltre i 24 mesi non è un piano: è una scommessa che richiede capitale paziente.
Lo strumento sintetico più diffuso per descrivere un modello di business è il Business Model Canvas, struttura a nove blocchi che permette di visualizzare su una sola pagina le scelte chiave. I nove blocchi e il modo in cui interrogarli operativamente.
- Segmenti di clientela. Chi paga effettivamente? Non chi usa il prodotto, ma chi firma il contratto. Per una scuola di formazione: i segmenti possono essere "imprese che pagano per dipendenti" e "professionisti che pagano in proprio". Sono segmenti diversi.
- Proposta di valore. Quale problema specifico viene risolto, e in modo significativamente diverso dalle alternative? Una proposta di valore generica ("qualità e servizio") non è una proposta: è un'aspirazione.
- Canali. Attraverso quali canali il segmento scopre, valuta, acquista, riceve assistenza? Per una PMI artigiana italiana: passaparola tra clienti esistenti, marketplace di settore, fiere territoriali. Per una software-house: search organico, partner integratori, eventi verticali.
- Relazioni con i clienti. Quale tipo di relazione si stabilisce: transazionale, abbonamento, account dedicato? Da questa scelta dipende il costo di servizio per cliente.
- Flussi di ricavo. Pagamento una tantum, ricorrente, basato sull'uso? La distinzione incide su prevedibilità di cassa e valutazione futura dell'azienda.
- Risorse chiave. Quali asset sono indispensabili: persone con competenze specifiche, infrastrutture fisiche, brevetti, dati?
- Attività chiave. Cosa si deve fare bene per generare la proposta di valore? Tutto il resto è candidato a essere esternalizzato.
- Partner chiave. Quali fornitori, alleati, integratori abilitano il modello? La fragilità su un partner critico è un rischio strutturale.
- Struttura dei costi. Quali costi sono fissi, quali variabili? Quali costi crescono linearmente con i ricavi e quali scalano in modo discontinuo?
Per la guida completa alla compilazione dei nove blocchi, conviene leggere anche Business Model Canvas: come si compila e a cosa serve.
Compilato il Canvas, il passaggio successivo è la traduzione in numeri. Le ipotesi vanno trasformate in un piano economico semplificato a 36 mesi che risponde a quattro domande: quanto si fattura mese per mese in tre scenari (pessimistico, realistico, ottimistico)? quali sono i costi fissi mensili (affitti, stipendi, utenze, abbonamenti)? quali sono i costi variabili per unità venduta? a partire da quale mese il margine operativo diventa positivo (break-even)?
Per costruire questo piano passo dopo passo, conviene leggere anche come fare un business plan: struttura e contenuti.
L'indagine Invind di Banca d'Italia 2023 segnala che il margine operativo lordo delle imprese nei primi tre anni è in media inferiore rispetto alle imprese mature [3]. Un break-even atteso oltre i 24 mesi non rende il progetto inammissibile, ma richiede capitale paziente: se il capitale di partenza non copre 24+ mesi di costi fissi al netto dei ricavi attesi, il rischio di interruzione precoce è elevato.
Il Business Model Canvas è disponibile come risorsa scaricabile gratuita ad accesso libero, senza necessità di registrazione. Costruito il modello, il passaggio successivo è il reperimento del capitale necessario a sostenerlo nei primi mesi.
Reperire il capitale: autofinanziamento, credito, equity
Il capitale iniziale può venire da risparmi personali, credito bancario, finanza agevolata pubblica, business angel o venture capital, in proporzioni che dipendono dalla forma giuridica e dal settore. Il rapporto OCSE Entrepreneurship at a Glance 2023 evidenzia che in Italia l'equity esterno copre una quota minore rispetto alla media europea [5]. Una corretta gerarchia delle fonti riduce il rischio di sotto-capitalizzazione, una delle cause più riportate di insolvenza precoce [3].
Quanto capitale serve davvero per partire e per sopravvivere ai primi 18 mesi? Servono due cifre, non una: capitale d'avvio e cassa di sopravvivenza. La seconda è quella che fa fallire chi guarda solo alla prima.
La distinzione tra capitale d'avvio (one-shot, per attivare l'attività) e cassa di sopravvivenza (ricorrente, per coprire i costi fissi mentre i ricavi non sono ancora a regime) è il primo punto di metodo. Il capitale d'avvio comprende costituzione, attrezzature, primo magazzino, eventuali investimenti tecnologici, costi di apertura della partita IVA. La cassa di sopravvivenza comprende stipendi, affitti, utenze, abbonamenti, stipendio dell'imprenditore stesso (perché senza un compenso minimo il sistema non è sostenibile) per il numero di mesi che separa l'avvio dal break-even atteso.
La gerarchia tipica delle fonti, in ordine di costo crescente per l'imprenditore.
1. Autofinanziamento (risparmi personali, soci di famiglia). Costo finanziario nullo o basso, costo di rischio personale alto. È la fonte prevalente per l'avvio di micro-imprese e libere professioni in Italia.
2. Finanza agevolata pubblica. Strumenti come Smart&Start Italia (per startup innovative), ON-Resto al Sud, Nuove Imprese a Tasso Zero, gestiti da Invitalia per conto del MIMIT [6]. Costo finanziario tipicamente ridotto (tassi agevolati o contributi a fondo perduto), tempi di erogazione spesso lunghi. Vanno valutati in funzione del profilo specifico del progetto (oggetto, area geografica, età dei fondatori).
3. Credito bancario. Mutui chirografari, finanziamenti garantiti dal Fondo di Garanzia per le PMI (gestito da MCC). Costo finanziario contenuto in fasi di tassi ordinari, ma richiede storia creditizia (difficile per chi avvia) o garanzie reali. Il Fondo di Garanzia abbassa la barriera per le imprese senza storico.
4. Equity esterno (business angel, venture capital). Capitale fornito in cambio di quote societarie. Costo finanziario apparentemente nullo (non si restituisce), ma costo proprietario significativo: si cede una porzione dell'azienda. Adatto a progetti con forte potenziale di scala e capacità di assorbire capitali rilevanti. Il rapporto OCSE 2023 segnala che in Italia l'equity esterno copre una quota minore rispetto alla media europea [5], anche per la dimensione più contenuta delle nuove imprese italiane.
L'errore più frequente, documentato in modo convergente da Banca d'Italia [3] e dalla letteratura sulla sopravvivenza d'impresa, è la sotto-capitalizzazione iniziale: si raccolgono risorse sufficienti per il capitale d'avvio ma insufficienti per la cassa di sopravvivenza, contando su ricavi che arriveranno troppo tardi rispetto alle uscite. Una regola pratica: la cassa di sopravvivenza dovrebbe coprire almeno il 150% dei costi fissi previsti fino al break-even atteso, per assorbire scostamenti negativi.
Sul reperimento e sulla gestione del capitale nel dettaglio, conviene leggere anche gestione finanziaria per PMI: strumenti e leve operative.
Definito il quadro finanziario, il passaggio successivo è il completamento degli adempimenti amministrativi. La gestione della cassa nei primi mesi resta il terreno critico, un tema che approfondisce ulteriormente la guida alla gestione aziendale per PMI.
Sbrigare gli adempimenti amministrativi senza rallentare il progetto
Gli adempimenti amministrativi assorbono tempo e attenzione che dovrebbero stare sul mercato. La sequenza tipica include atto costitutivo, iscrizione al Registro Imprese, posizione INPS, INAIL, attribuzione partita IVA. Documentare la checklist riduce il rischio di omissioni e ritardi che incidono sul time-to-market.
Si possono parallelizzare gli adempimenti per non perdere settimane di mercato? Molte pratiche viaggiano in parallelo: chi le tratta in serie sta pagando un costo opportunità invisibile.
La sequenza degli adempimenti dipende dalla forma giuridica scelta. Una checklist sintetica per le due forme più frequenti.
Per la ditta individuale (anche in regime forfettario):
- Apertura partita IVA presso Agenzia delle Entrate (modello AA9/12, telematico o tramite intermediario abilitato). Tempo: 1-3 giorni lavorativi.
- Iscrizione al Registro Imprese tramite Comunicazione Unica (ComUnica) — operazione che attiva contestualmente partita IVA, INPS e INAIL. Tempo: 1-5 giorni.
- Apertura posizione INPS gestione commercianti o artigiani (se applicabile) o gestione separata (per professionisti senza cassa). Avviene in parte con ComUnica, in parte con istanza puntuale.
- Apertura posizione INAIL (per attività con dipendenti o per alcuni profili rischio).
- Eventuale SCIA (Segnalazione Certificata Inizio Attività) presso il Comune o lo Sportello Unico per le Attività Produttive (SUAP), se l'attività rientra tra quelle soggette ad autorizzazione.
- Attivazione PEC e firma digitale (obbligatorie).
- Apertura conto corrente dedicato (consigliata anche per il forfettario).
Per la SRL e SRLS:
- Atto costitutivo dal notaio. Tempo: 1-2 settimane di organizzazione, atto in giornata.
- Versamento del 25% del capitale sociale (per SRL ordinaria) o dell'intero capitale (per SRLS) presso conto vincolato.
- Iscrizione al Registro Imprese a cura del notaio (entro 20 giorni dall'atto). Tempo: 1-2 settimane.
- Attribuzione partita IVA, codice fiscale societario, posizione INPS e INAIL tramite ComUnica (in capo al notaio o al commercialista).
- Eventuale SCIA presso SUAP per attività regolamentate.
- Attivazione PEC societaria e firma digitale dell'amministratore.
- Apertura conto corrente dedicato (obbligatoria; il vincolo bancario sul capitale viene poi liberato).
- Tenuta dei libri sociali (libro soci, libro decisioni, libro inventari) — gestione contabile a cura del commercialista.
Molti di questi passaggi possono viaggiare in parallelo: l'attivazione PEC e firma digitale può procedere durante la preparazione dell'atto costitutivo; l'apertura del conto bancario può essere avviata prima dell'atto, predisponendo il vincolo per il versamento; la SCIA può essere preparata mentre si attendono le tempistiche del notaio. Trattare in serie pratiche che si possono parallelizzare allunga i tempi di 3-6 settimane senza alcun beneficio.
Il pattern operativo che riduce il time-to-market consiste in tre azioni: predisporre una checklist scritta condivisa tra imprenditore, commercialista e notaio fin dal primo incontro; assegnare una persona responsabile del coordinamento (può essere lo stesso imprenditore o il commercialista, ma non deve essere indefinito); fissare scadenze settimanali di verifica avanzamento. La documentazione operativa di processi e procedure è un tema che trova ulteriore sviluppo nella guida procedure aziendali: cosa sono e come scriverle. Risolti gli adempimenti, il passaggio successivo è il primo fatturato.
Arrivare al primo fatturato: dal go-to-market al cash-in
Il primo fatturato non è un fatto contabile: è il segnale che il modello di business ha trovato un mercato disposto a pagare. Le evidenze Bocconi-EntER 2023 indicano che il tempo fra costituzione e primo fatturato significativo varia in modo rilevante per settore [7]. Una strategia go-to-market chiara — canale, prezzo, ciclo di vendita — riduce il rischio di "azienda viva ma senza ricavi".
Conviene aspettare di "essere pronti" o vendere appena il prodotto è minimamente utilizzabile? Aspettare la perfezione costa cassa: una versione minima vendibile permette di apprendere dal mercato pagante.
Il concetto operativo utile è quello di prodotto minimo vendibile: la versione più semplice del prodotto o servizio che un cliente sia disposto a pagare. Non è la versione bella, è la versione commercialmente verificabile. Per un prodotto digitale, una funzionalità essenziale che risolve il problema centrale; per un servizio professionale, una formulazione di offerta su un perimetro ristretto e definito; per un prodotto fisico, un primo lotto in piccole quantità. La differenza rispetto al "prodotto perfezionato" — quello che l'imprenditore considererebbe pronto — può essere di 3-12 mesi di ritardo che il piano economico non sopporta.
Il working paper Bocconi-EntER 2023 indica che il tempo medio tra costituzione formale e primo fatturato significativo varia in modo rilevante per settore [7]: nei servizi professionali è tipicamente più breve (settimane), nel manifatturiero e nei prodotti fisici più lungo (mesi), nel software e nelle piattaforme può estendersi oltre l'anno se il modello richiede effetti di rete. Le evidenze vanno lette nel contesto del settore di riferimento, non come benchmark universali.
La strategia go-to-market che porta al primo fatturato si articola su tre scelte esplicite.
Canale. Attraverso quale canale il primo cliente può scoprire e acquistare l'offerta? Per la maggior parte delle nuove imprese italiane B2B, la combinazione iniziale efficace è: rete personale dell'imprenditore + presenza digitale minima (sito + LinkedIn) + partecipazione a 2-3 eventi verticali. Per il B2C, la combinazione varia per settore (locale/territoriale, marketplace, social commerce). Concentrarsi su 1-2 canali primari nei primi sei mesi produce più apprendimento di un investimento disperso su sei canali.
Prezzo. Il prezzo del primo cliente non è il prezzo di listino: è uno strumento di apprendimento. Sconti significativi per i primi 5-10 clienti, in cambio di feedback strutturato e di disponibilità a fare da referenza, sono una pratica documentata. Va esplicitato il carattere di prezzo introduttivo e fissata la data di transizione al prezzo a regime, per evitare di intrappolarsi in un livello di prezzo non sostenibile.
Ciclo di vendita. Quanto tempo passa tra primo contatto e ordine? La risposta determina il fabbisogno di cassa: cicli lunghi richiedono più capitale di sopravvivenza. Per cicli oltre i 90 giorni nei servizi B2B, è opportuno costruire una pipeline di almeno tre volte il fatturato target del trimestre.
Il primo fatturato è anche il primo punto in cui i KPI iniziali diventano misurabili. Per costruire un cruscotto coerente fin dall'avvio, conviene leggere anche come scegliere i KPI aziendali per una PMI. Distinto il primo fatturato dalla solidità di lungo periodo, resta da riconoscere gli errori più ricorrenti che colpiscono le nuove imprese nei primi mesi.
Errori frequenti nei primi mesi di attività
La maggior parte delle cessazioni avviene nei primi tre anni e la concentrazione delle cause è ricorrente: sotto-capitalizzazione, mancata validazione, scelta inadeguata della forma giuridica, gestione approssimativa della cassa. I dati Eurostat su demografia d'impresa confermano un profilo simile a livello UE [4]. Riconoscere gli errori più comuni è una leva di prevenzione più economica della loro correzione a posteriori.
Quali errori si possono evitare leggendo i dati di chi è già caduto? Alcuni errori sono evitabili a costo zero: ignorarli costa l'impresa.
Sei pattern ricorrono in modo documentato nelle cessazioni precoci, sulla base di dati Unioncamere [2], Eurostat [4] e Banca d'Italia [3].
1. Sotto-capitalizzazione iniziale. Si raccolgono risorse per il capitale d'avvio ma non per la cassa di sopravvivenza. Quando i ricavi non arrivano nei tempi attesi, la cassa esaurisce. Correzione: dimensionare la cassa di sopravvivenza al 150% dei costi fissi previsti fino al break-even.
2. Mancata validazione del mercato prima della costituzione. Si costituisce la società prima di avere una conferma commerciale, sostenendo costi fissi (notaio, commercialista, contributi minimi INPS) prima che esista il mercato. Correzione: fase pre-formale di validazione (problem-interview, solution-interview, preordini) prima dell'atto costitutivo.
3. Scelta inadeguata della forma giuridica. Si sceglie una forma sproporzionata per difetto (ditta individuale per attività ad alto rischio patrimoniale) o per eccesso (SRL ordinaria per attività con fatturato contenuto e basso rischio). Nel primo caso, esposizione patrimoniale; nel secondo, costi fissi sproporzionati. Correzione: applicare le tre domande di scelta (rischio, soci, capitale) prima di decidere.
4. Gestione approssimativa della cassa. Non si separa il conto personale da quello aziendale, non si tiene un budget di cassa rolling, si confondono ricavi con incassi. La differenza temporale tra fatturato e incasso (giorni di credito ai clienti) genera fabbisogni che non erano stati pianificati. Correzione: conto dedicato, budget di cassa mensile rolling a 6 mesi, monitoraggio settimanale di crediti e debiti.
5. Sopravvalutazione del time-to-revenue. Il piano economico ipotizza che i ricavi arrivino in 3-6 mesi quando il ciclo di vendita reale del settore è di 9-12 mesi. La discrepanza non è apparente fino a quando la cassa non è in sofferenza. Correzione: validare le ipotesi temporali con dati di settore e con conversazioni con altri imprenditori della stessa filiera.
6. Confusione tra startup innovativa e nuova impresa generica. Si applicano logiche di pivot rapido e raccolta capitali tipiche delle startup tecnologiche a un'attività che è in realtà una piccola impresa tradizionale, o viceversa si applica una logica di profittabilità immediata a un progetto che richiede investimenti iniziali significativi prima del pareggio. Correzione: distinguere chiaramente la natura dell'impresa, anche perché il perimetro normativo della startup innovativa MIMIT [6] è specifico e ha requisiti puntuali.
I sei errori condividono una radice: trattano l'avvio come evento puntuale invece che come sequenza ordinata di decisioni con dipendenze tra loro. Per chi vuole approfondire la fase immediatamente successiva — il consolidamento dell'azienda nei primi 12-24 mesi — conviene leggere la guida alla gestione aziendale per PMI.
Limiti e condizioni di applicabilità
Le indicazioni operative descritte in questo articolo si riferiscono al quadro normativo italiano in vigore al momento della pubblicazione. Il diritto societario, il diritto fallimentare e il regime fiscale sono soggetti a evoluzione: per decisioni effettive, è opportuno verificare la normativa aggiornata con commercialista e consulente legale.
I dati statistici citati (Unioncamere [2], ISTAT [1], Banca d'Italia [3], Eurostat [4], OCSE [5]) si riferiscono a campioni e periodi specifici e descrivono tendenze documentate, non leggi universali. La sopravvivenza della singola impresa dipende da molte variabili (settore, area geografica, profilo del fondatore, condizioni di mercato locale) che le statistiche aggregate non catturano. Le correlazioni osservate (per esempio tra validazione iniziale e tassi di sopravvivenza) non vanno lette come rapporti deterministici di causa-effetto.
Le tempistiche indicate (1-3 giorni per la partita IVA, 4-6 settimane per l'avvio completo) sono medie per situazioni ordinarie: variano in funzione di Camera di Commercio, periodo dell'anno, complessità del caso, disponibilità di documentazione. I costi annui orientativi delle diverse forme giuridiche sono indicativi e dipendono dal commercialista, dalla regione, dalla complessità della contabilità.
Il perimetro della startup innovativa, regolato dal MIMIT [6], è specifico: i requisiti vanno verificati puntualmente prima di qualunque decisione organizzativa o di accesso ad agevolazioni dedicate.
Infine, le indicazioni sul Business Model Canvas, sui passaggi di validazione e sul prodotto minimo vendibile descrivono pratiche documentate ma non garanzia di successo: rappresentano riduzione del rischio sistematico, non eliminazione dell'incertezza imprenditoriale.
FAQ
1. Quanto tempo serve in media per avviare un'azienda in Italia dall'idea al primo fatturato? La sequenza completa — fase pre-formale di validazione, costituzione, attivazione commerciale — varia tipicamente tra 3 e 12 mesi a seconda di settore, complessità della forma giuridica scelta, tempi del ciclo di vendita. La fase formale di costituzione, isolatamente, richiede 1-3 settimane per una ditta individuale e 3-6 settimane per una SRL.
2. Conviene aprire la partita IVA prima di avere il primo cliente? La risposta razionale è: prima si validano problem, solution e disponibilità a pagare (problem-interview, solution-interview, preordini), poi si apre la partita IVA. Aprirla prima della validazione genera costi fissi (commercialista, contributi previdenziali minimi) senza la garanzia che il mercato esista.
3. Quanto capitale serve davvero per avviare un'azienda? Vanno considerate due cifre distinte: il capitale d'avvio (one-shot, per la costituzione e per gli investimenti iniziali) e la cassa di sopravvivenza (per coprire i costi fissi nei mesi che separano l'avvio dal break-even). Una regola pratica: la cassa di sopravvivenza dovrebbe coprire almeno il 150% dei costi fissi previsti fino al pareggio atteso.
4. SRL semplificata o ditta individuale: quale scegliere? La ditta individuale (eventualmente in regime forfettario) è preferibile per attività a basso rischio patrimoniale, fatturato contenuto, semplicità gestionale. La SRL semplificata diventa preferibile quando il rischio operativo è significativo (debiti, contratti pluriennali, investimenti rilevanti) o quando si prevede di accogliere soci. La scelta dipende da rischio personale sostenibile, numero di soci, capitale disponibile.
5. Esistono agevolazioni pubbliche per chi avvia un'azienda in Italia? Esistono diversi strumenti gestiti da Invitalia per conto del MIMIT [6]: Smart&Start Italia per startup innovative, Nuove Imprese a Tasso Zero per giovani e donne, ON-Resto al Sud per il Mezzogiorno. I requisiti variano per età, area geografica, oggetto sociale: la verifica puntuale è da fare al momento dell'avvio.
6. Come capire se l'idea regge il mercato prima di costituire la società?
Capire se un'idea regge il mercato richiede esperimenti concreti, non conversazioni generiche con amici e conoscenti.
Un protocollo minimo prevede tre passaggi in sequenza: interviste sul problema per capire come le persone del segmento target affrontano oggi la questione, un test della soluzione proposta per raccogliere reazioni puntuali, e infine un impegno commerciale verificabile — un preordine, una caparra, una lettera di intenti firmata.
Il working paper Bocconi-EntER segnala una correlazione tra qualità del processo di validazione iniziale e tassi di sopravvivenza dell'impresa nei primi tre anni [7].
La differenza pratica tra un'idea "interessante" e un'idea "validata" è la disponibilità reale a pagare: tre preordini concreti valgono più di trenta conversazioni cordiali.
Solo dopo questo riscontro ha senso sostenere i costi fissi della costituzione — notaio, commercialista, contributi previdenziali minimi — che altrimenti partono prima che il mercato abbia confermato la domanda.
7. Il business plan serve anche se non si cercano finanziamenti?
Il business plan resta utile anche quando non si cercano finanziamenti esterni, perché svolge una funzione di verifica interna prima ancora che di presentazione a terzi.
Costruire un piano economico a 36 mesi obbliga a esplicitare ipotesi che restano spesso implicite: quanto si prevede di fatturare in tre scenari, quali sono i costi fissi e variabili, a partire da quale mese il margine operativo diventa positivo.
L'indagine Invind di Banca d'Italia segnala che il margine operativo lordo delle imprese nei primi tre anni di attività è in media inferiore rispetto alle imprese mature [3], un dato che rende ancora più necessario verificare in anticipo la sostenibilità del capitale disponibile rispetto ai tempi di break-even attesi.
Senza questo esercizio, il rischio è scoprire la sotto-capitalizzazione iniziale a cassa già in sofferenza, invece che a tavolino.
Il business plan, in questo senso, è uno strumento di disciplina interna prima che un documento per la banca.
8. Quante nuove imprese superano i primi cinque anni in Italia, e cosa distingue quelle che sopravvivono?
I dati Eurostat sulla demografia d'impresa indicano che, a livello europeo, una quota rilevante delle nuove imprese non supera il quinto anno di attività [4], un quadro confermato dalle rilevazioni ISTAT sulla demografia d'impresa in Italia [1].
Il dato, letto isolatamente, rischia di apparire scoraggiante, ma la lettura più utile è quella delle cause: sotto-capitalizzazione iniziale, mancata validazione del mercato prima della costituzione, scelta inadeguata della forma giuridica, gestione approssimativa della cassa sono pattern ricorrenti e documentati, non eventi casuali.
Le imprese che superano i primi cinque anni condividono in modo ricorrente alcune caratteristiche osservabili: una fase di validazione della domanda condotta prima della costituzione, una cassa di sopravvivenza dimensionata sui costi fissi reali e non solo sul capitale d'avvio, un monitoraggio ravvicinato del divario tra fatturato e incassi.
Queste caratteristiche sono presidiabili con metodo, non affidate alla sorte: la sopravvivenza dipende in misura significativa dalla qualità delle decisioni prese in ciascuna fase, più che dalla genialità dell'idea di partenza.
Sintesi operativa
Avviare un'azienda non coincide con l'apertura della partita IVA: è una traiettoria in tre fasi — pre-formale di validazione, costituzione, attivazione commerciale — che si chiude con il primo fatturato sostenibile. La fase pre-formale, basata su problem-interview, solution-interview e preordini, riduce il rischio sistematico più di qualunque pianificazione successiva. La scelta della forma giuridica risponde a tre domande operative (rischio personale, numero di soci, capitale disponibile) e va calibrata sul profilo specifico, evitando sia la sproporzione per difetto sia quella per eccesso. La costruzione del modello di business, sintetizzata via Business Model Canvas, deve tradursi in un piano economico a 36 mesi che distingue capitale d'avvio e cassa di sopravvivenza, dimensionando la seconda almeno al 150% dei costi fissi fino al break-even. Le fonti di capitale seguono una gerarchia (autofinanziamento, finanza agevolata, credito bancario, equity esterno) che dipende da forma giuridica e potenziale di scala. Gli adempimenti amministrativi, se gestiti in parallelo con checklist e responsabilità chiara, occupano 1-6 settimane in funzione della forma. Il primo fatturato si raggiunge passando per il prodotto minimo vendibile, con scelte esplicite su canale, prezzo introduttivo e ciclo di vendita. Gli errori più frequenti — sotto-capitalizzazione, mancata validazione, forma giuridica inadeguata, gestione approssimativa della cassa, sopravvalutazione del time-to-revenue, confusione tra startup innovativa e impresa generica — condividono la radice di trattare l'avvio come evento e non come sequenza di decisioni interdipendenti.
Conclusione
Avviare un'azienda è una sequenza ordinata: validazione dell'idea, scelta della forma giuridica, costruzione del modello di business, reperimento del capitale, adempimenti, primo fatturato. Le fonti pubbliche italiane ed europee — ISTAT, Unioncamere, Banca d'Italia, Eurostat, OCSE — convergono sul fatto che la sopravvivenza non dipende dalla genialità dell'idea, ma dalla qualità delle decisioni prese in ciascuna fase [1][2][3][4][5].
Per chi vuole proseguire la lettura, è opportuno approfondire come trasformare un'azienda appena avviata in un'organizzazione strutturata: sul tema si rimanda a Sistematizzazione aziendale: cosa significa e quando serve e, per la fase di consolidamento, a Gestione aziendale per PMI: principi e strumenti. Una risorsa scaricabile gratuita — il Business Model Canvas in PDF — è disponibile come strumento di sintesi del modello di business descritto nel corpo dell'articolo.
Un Paese che riduce di pochi punti percentuali la mortalità delle nuove imprese nei primi tre anni recupera capacità produttiva, occupazione e gettito senza creare nulla di nuovo: si tratta di valorizzare ciò che già nasce. Avviare un'azienda con metodo è il primo contributo concreto a quella riduzione.
Fonti e Riferimenti
[1] ISTAT, "Demografia d'impresa — Anno 2023", Statistiche Report, 2024. Disponibile su: https://www.istat.it/it/archivio/demografia-imprese
[2] Unioncamere — InfoCamere, "Movimprese — Natalità e mortalità delle imprese italiane, IV trimestre 2024", Unioncamere, 2025. Disponibile su: https://www.unioncamere.gov.it/comunicazione/comunicati-stampa/movimprese
[3] Banca d'Italia, "Indagine sulle imprese industriali e dei servizi (Invind) — Anno di riferimento 2023", Statistiche, 2024. Disponibile su: https://www.bancaditalia.it/statistiche/tematiche/indagini-famiglie-imprese/imprese-industriali
[4] Eurostat, "Business demography statistics", Eurostat Statistics Explained, aggiornamento 2024. Disponibile su: https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Business_demography_statistics
[5] OCSE, "Entrepreneurship at a Glance — Highlights 2023", OECD Publishing, 2023. Disponibile su: https://www.oecd.org/industry/entrepreneurship-at-a-glance.htm
[6] MISE — Ministero delle Imprese e del Made in Italy, "Relazione annuale sullo stato dell'innovazione — Startup innovative", Roma, 2024. Disponibile su: https://www.mimit.gov.it/it/impresa/competitivita-e-nuove-imprese/start-up-innovative
[7] Università Bocconi — EntER (Centre for Research on Entrepreneurship), "Entrepreneurial activity in Italy: a longitudinal view", Working Paper Series, 2023. Disponibile su: https://enter.unibocconi.eu/
[8] Cattaneo, M. & Meoli, M., "Founder team composition and early-stage venture survival: evidence from Italian SMEs", Journal of Business Venturing Insights, 2022 (riportato da Il Sole 24 Ore, sezione Economia, 2023, ove la fonte primaria sia inaccessibile).
[9] Il Sole 24 Ore — Sezione Imprese & Territori, "Le nuove iscrizioni al Registro Imprese — analisi annuale", 2024. Disponibile su: https://www.ilsole24ore.com/sez/imprese