La gestione finanziaria di una PMI è il sistema di pratiche che traduce le scelte strategiche in flussi di cassa, budget e indicatori di salute economica. Non coincide con la contabilità (che rileva fatti già accaduti) né con il business plan (che proietta scenari futuri per interlocutori esterni).
I tempi medi di pagamento alle PMI italiane restano superiori alla media UE [6], generando una tensione di cassa che spesso non emerge fino al primo problema. Nelle prossime sezioni si chiariscono cash flow, budget, indicatori e errori frequenti.
Leggere la gestione finanziaria come sistema di anticipazione, non solo contabilità
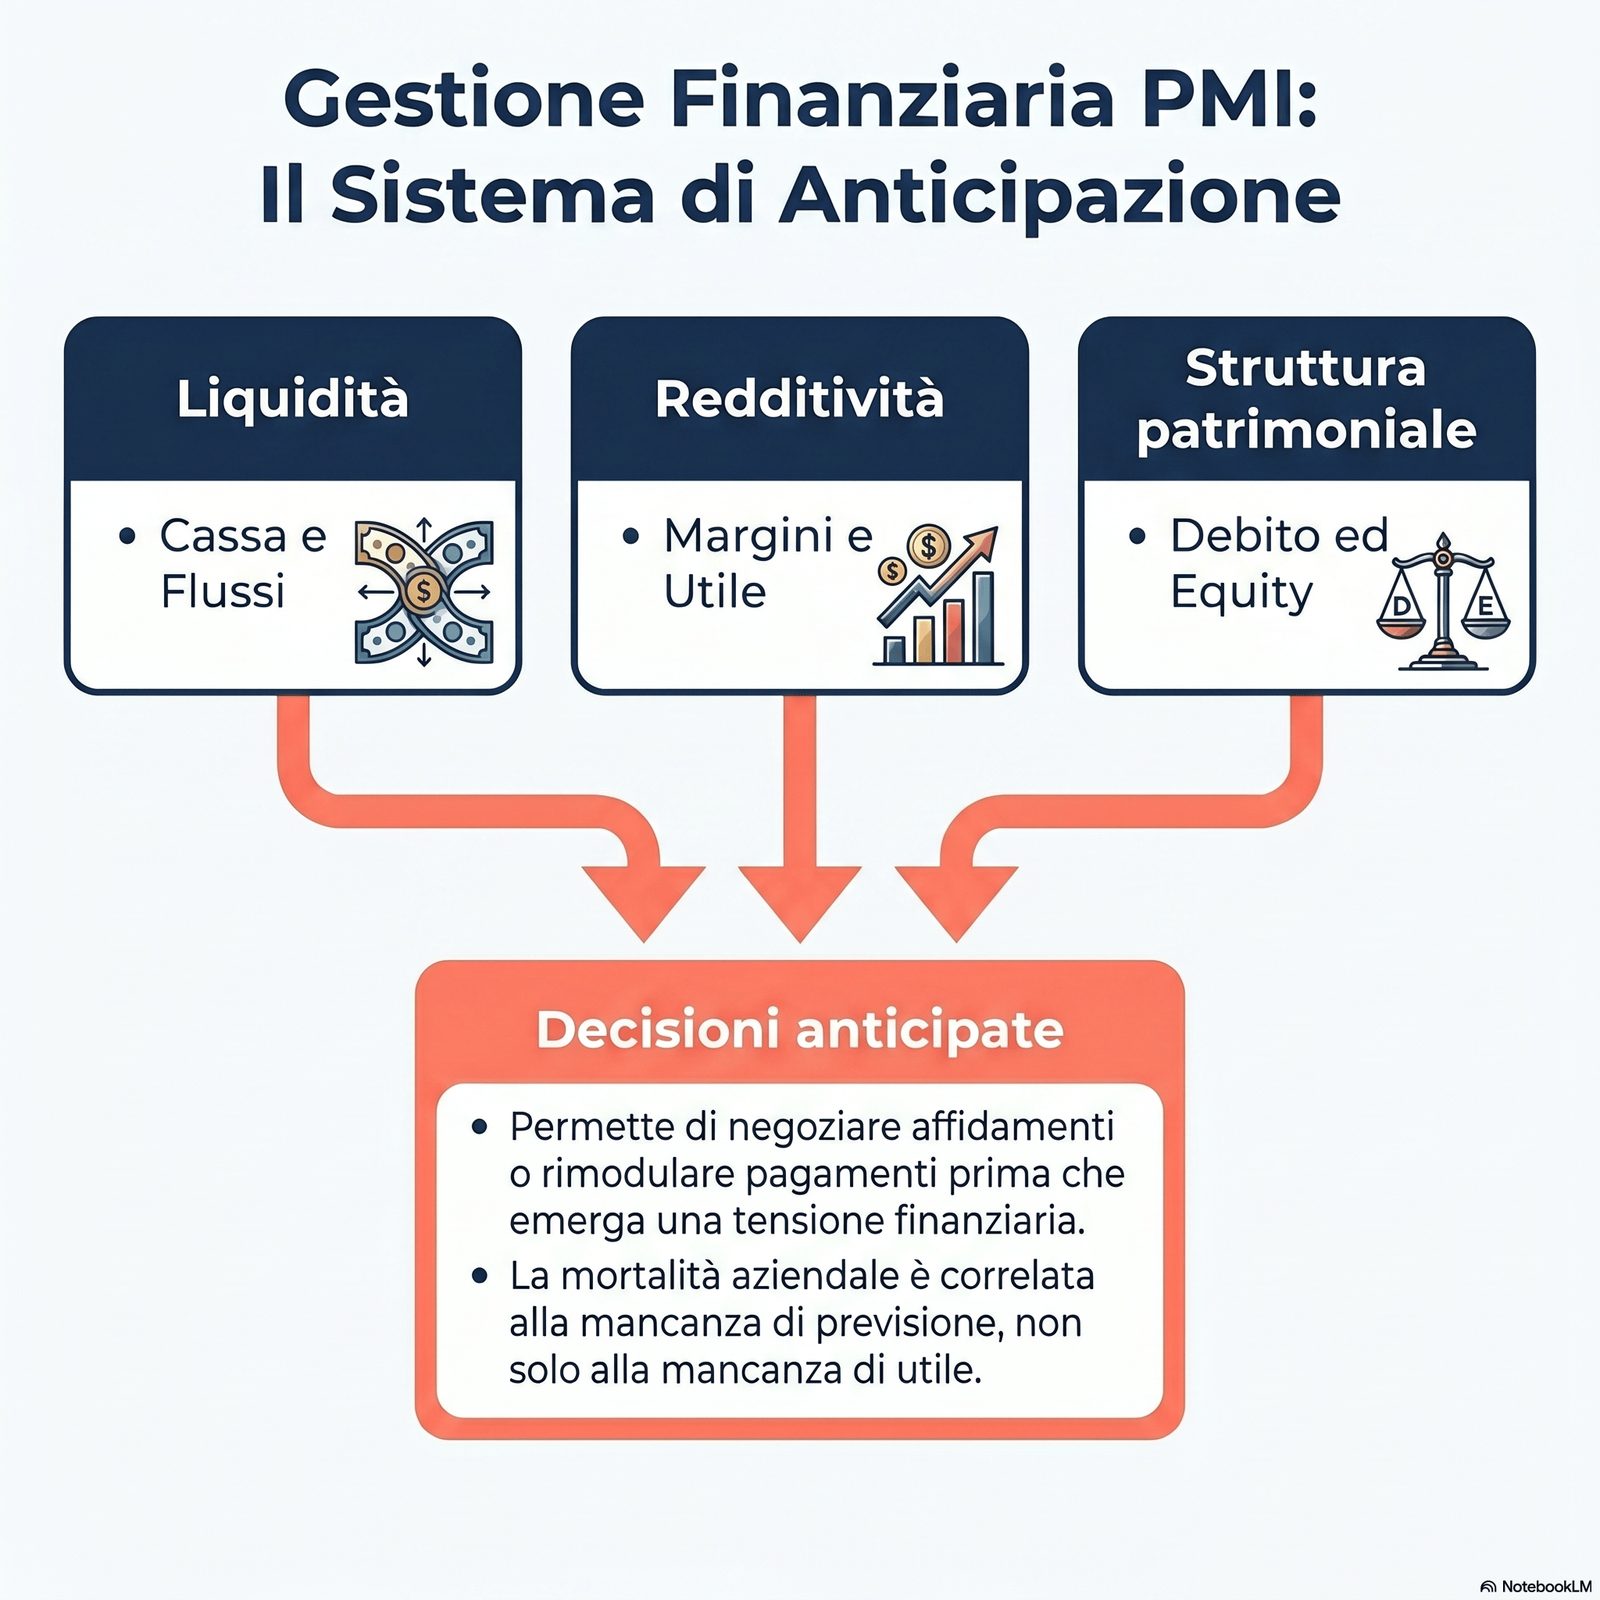
Il termine "gestione finanziaria" copre attività molto diverse: dal monitoraggio quotidiano del conto corrente alla pianificazione del fabbisogno di capitale a 18 mesi. Il rapporto Cerved sulle PMI italiane segnala che la mortalità di imprese in difficoltà è correlata alla mancanza di un sistema strutturato di previsione di cassa più che a problemi di redditività di periodo [3]. Distinguere ciò che la finanza misura — liquidità, redditività, struttura patrimoniale — è il primo passo per non sprecare reportistica.
La gestione finanziaria di una PMI serve a fotografare il passato o a anticipare il futuro? Una contabilità ineccepibile non protegge una PMI da una crisi di liquidità a sei mesi.
La distinzione operativa parte da tre dimensioni distinte che la gestione finanziaria deve presidiare contemporaneamente. La liquidità misura la capacità dell'impresa di far fronte agli impegni di pagamento nei prossimi giorni, settimane e mesi — è la dimensione più urgente e la meno trattata nei bilanci di fine anno. La redditività misura se l'impresa genera valore nel tempo: ricavi superiori ai costi, con un margine che remunera il capitale investito. La struttura patrimoniale misura la sostenibilità del debito e la solidità delle fonti di finanziamento rispetto agli impieghi.
Un errore frequente è concentrare l'attenzione sulla sola redditività (il conto economico) trascurando liquidità e struttura. Un'impresa può essere reddituale su base annua e trovarsi in crisi di cassa nel corso dell'anno, in particolare durante le fasi di crescita o a seguito di ritardi sistematici nei pagamenti. Questo è il divario tra utile e cassa: non coincidono quasi mai nel breve periodo.
La gestione finanziaria come sistema di anticipazione produce tre output distinti: una previsione di cassa (che mostra i mesi a rischio), un confronto budget-consuntivo (che mostra dove le ipotesi si discostano dalla realtà) e un cruscotto di indicatori di anticipo (che segnala le tensioni prima che diventino crisi). Per la dimensione degli indicatori di salute operativa che si affiancano alla finanza, è utile consultare come scegliere i KPI aziendali per una PMI.
Costruire un cash flow operativo che mostri davvero la liquidità in arrivo
Il cash flow operativo è la previsione delle entrate e uscite di cassa nei prossimi mesi, depurata dalle componenti contabili che non muovono liquidità. Per una PMI italiana, il punto critico è la stima realistica dei tempi di incasso: i tempi medi di pagamento osservati restano superiori alla media UE [6]. Una previsione costruita su tempi nominali e non osservati produce previsioni di cassa sistematicamente ottimistiche.
Su quale orizzonte temporale è ragionevole costruire il cash flow di una PMI? Un cash flow a 12 mesi senza aggiornamento mensile è una previsione astratta, non uno strumento di guida.
Lo schema operativo più adatto a una PMI combina due orizzonti complementari. Il rolling forecast a 13 settimane è il principale strumento operativo: riporta settimana per settimana le entrate attese (distinte per cliente o canale) e le uscite previste (stipendi, fornitori, scadenze fiscali, rate di finanziamento). Viene aggiornato ogni settimana, eliminando la settimana trascorsa e aggiungendo la quattordicesima. Il forecast a 12 mesi è meno granulare e serve a identificare i mesi strutturalmente a rischio, su cui intervenire con anticipo (anticipi bancari, negoziazione di condizioni con fornitori, rimodulazione dei pagamenti).
Il passaggio tecnico più critico è la stima dei giorni medi di incasso reali (DSO — Days Sales Outstanding). L'errore frequente è usare i giorni nominali contrattuali: "il cliente paga a 60 giorni". Il DSO reale si calcola dividendo il totale dei crediti commerciali in bilancio per il fatturato giornaliero medio degli ultimi 12 mesi. Se i contratti dicono 60 giorni ma il DSO osservato è 85, la previsione di cassa va costruita su 85.
La differenza tra approccio per competenza (quando il ricavo matura) e approccio per cassa (quando il denaro arriva) è fondamentale: il cash flow interessa solo i movimenti di denaro effettivi, non i ricavi registrati in contabilità. Un cliente che ha accettato una fattura da 50.000 euro a marzo non ha ancora generato cassa se il pagamento avverrà a giugno. Per la dimensione operativa complessiva in cui si inserisce la gestione della cassa, è utile leggere anche la guida alla gestione aziendale per PMI.
Impostare un budget che orienti le decisioni e non finisca in archivio
Il budget di una PMI è utile quando produce decisioni, non quando produce un foglio di sintesi a fine anno per il commercialista. Il punto è la cadenza di confronto tra previsto e consuntivo, e la presenza di una griglia che dica chi decide quando un costo si discosta dalla previsione. Senza queste due condizioni, il budget diventa un atto formale.
Quanto deve essere dettagliato un budget per una PMI con meno di cinquanta dipendenti? Un budget con cento voci produce confronti illeggibili; uno con cinque voci produce decisioni grossolane.
La struttura tipica del budget per una PMI si articola in cinque categorie. I ricavi per linea (o per segmento cliente) sono il punto di partenza: ogni linea ha un piano di vendita con ipotesi esplicite (volume, prezzo medio, tasso di conversione). I costi diretti sono quelli che variano proporzionalmente con la produzione o il servizio: materie prime, commesse esterne, provvigioni. I costi di struttura sono fissi o semi-fissi: affitti, stipendi fissi, utilities, assicurazioni, software. Gli investimenti sono i capex previsti nell'anno: attrezzature, hardware, lavori. I costi finanziari sono gli interessi e le commissioni sui finanziamenti in corso.
La cadenza di revisione del budget è un elemento che ne determina l'utilità pratica. La revisione mensile leggera (30-45 minuti) confronta previsto e consuntivo per le voci principali, identifica scostamenti superiori a una soglia definita (es. ±10%) e registra la motivazione. La revisione trimestrale strutturata aggiorna le previsioni per i trimestri successivi alla luce dei dati osservati.
La regola operativa per gli scostamenti è che ogni voce fuori soglia deve generare una decisione esplicita: accettare lo scostamento con motivazione, correggere il comportamento, o aggiornare la previsione. Un budget in cui gli scostamenti vengono registrati ma non producono decisioni perde valore nel giro di due trimestri.
Scegliere indicatori finanziari di anticipazione, non solo di consuntivo
Misurare solo redditività e fatturato è un esercizio tardivo: quando il dato di periodo è disponibile, le decisioni che potevano modificarlo sono già state prese. Servono indicatori di anticipazione — segnali che descrivono la salute futura della cassa e del margine. La distinzione tra indicatori di consuntivo (ROS, ROE, EBITDA) e indicatori di anticipazione (DSO, copertura cassa, concentrazione clienti) è centrale per intervenire in tempo.
Su quanti indicatori finanziari è ragionevole concentrarsi in una PMI? Un cruscotto con trenta indicatori è sintomo di indecisione, non di rigore.
Il cruscotto essenziale per una PMI prevede sei indicatori, ciascuno con una soglia di attenzione operativa. Il DSO (Days Sales Outstanding) misura i giorni medi di incasso: una soglia di attenzione è quando supera del 20% i termini contrattuali. Il DPO (Days Payable Outstanding) misura i giorni medi di pagamento ai fornitori: un DPO troppo alto segnala tensione; troppo basso, opportunità non sfruttata di ottimizzazione del circolante. La copertura di cassa in giorni misura quanti giorni di spesa operativa sono coperti dalla liquidità disponibile: sotto i 30 giorni è zona di attenzione. Il margine EBITDA misura la profittabilità operativa prima di ammortamenti e finanza: utile per confrontare la performance nel tempo, al netto delle scelte di struttura del capitale. L'indebitamento finanziario netto / EBITDA misura la sostenibilità del debito: valori superiori a 4-5 segnalano un livello di attenzione per la maggior parte delle PMI italiane. La concentrazione dei primi 5 clienti sul fatturato è un indicatore di rischio di mercato: quando i primi 5 clienti pesano più del 60-70% del fatturato, una perdita concentrata produce impatti rilevanti sulla cassa.
Per ciascun indicatore è utile definire in anticipo la soglia di attenzione e la soglia di allarme, e assegnare un responsabile che legga il dato con cadenza mensile. Per l'integrazione con il sistema di misurazione della performance operativa, è utile consultare anche misurazione della performance aziendale e come scegliere i KPI aziendali per una PMI.
Gestire il fabbisogno di capitale circolante senza sorprese
Il capitale circolante netto è la quota di liquidità immobilizzata in crediti commerciali e magazzino, al netto dei debiti verso fornitori. Per una PMI italiana, le rilevazioni Banca d'Italia segnalano una correlazione tra fabbisogno di circolante e tensione finanziaria nei mesi successivi a un'espansione di fatturato [2]. Crescere senza governare il circolante è una causa frequente di crisi di liquidità in imprese formalmente in utile.
Una PMI in crescita ha bisogno di più finanza, di processi diversi o entrambe le cose? Crescere senza governare il circolante è il modo più rapido di trasformare un buon anno in una crisi di cassa.
Il capitale circolante netto (CCN) si calcola sottraendo le passività correnti (debiti verso fornitori, debiti tributari a breve, rate di finanziamento a breve) dalle attività correnti (crediti commerciali, magazzino, liquidità). Un CCN positivo significa che l'impresa ha più attivi liquidi che passivi a breve: è una condizione di equilibrio. Un CCN negativo segnala che l'impresa finanzia le proprie attività correnti con passività che scadono prima degli incassi — una situazione sostenibile solo con affidamenti bancari strutturati.
Il ciclo monetario è lo strumento che chiarisce il meccanismo: descrive il numero di giorni che intercorrono tra il pagamento dei fornitori e l'incasso dai clienti. Più lungo è il ciclo, maggiore è il fabbisogno di circolante. Un'espansione di fatturato, se accompagnata da un allungamento del ciclo monetario, richiede più liquidità anche in assenza di nuovi investimenti fissi.
I segnali precoci di tensione sul circolante includono: allungamento sistematico del DSO senza aggiornamento delle previsioni, aumento del magazzino non correlato a crescita del fatturato, ritardi crescenti nei pagamenti ai fornitori come meccanismo non dichiarato di "auto-finanziamento". Il rapporto OECD sul finanziamento delle PMI segnala che l'accesso al credito a breve termine è tra i principali ostacoli alla crescita delle PMI italiane, spesso proprio in fasi di espansione [5].
Dialogare con banche e finanziatori con dati che resistano alla revisione
Il dialogo di una PMI con una banca o un finanziatore si gioca sulla qualità dei dati presentati. Una richiesta di affidamento sostenuta da un cash flow rolling, da un budget aggiornato e da indicatori coerenti tra loro produce esiti diversi da una richiesta sostenuta solo dal bilancio. La preparazione di questi materiali non si improvvisa quando serve la liquidità.
Quando conviene preparare la documentazione finanziaria, prima del bisogno o quando la banca la richiede? Negoziare l'affidamento sotto pressione di cassa è la posizione contrattuale più debole possibile.
La documentazione finanziaria che regge la revisione di un istruttore bancario comprende materiali specifici. Il cash flow rolling a 13 settimane dimostra che l'impresa sa prevedere la propria cassa nel breve periodo. Il budget dell'anno corrente con scostamenti documentati rispetto alle previsioni originali mostra capacità di pianificazione e di lettura degli scostamenti. Il set di indicatori finanziari (DSO, DPO, EBITDA margin, leverage) consente al finanziatore di leggere la salute dell'impresa in modo strutturato. La nota sulle ipotesi che sottendono le previsioni — esplicite, verificabili, coerenti con i dati storici — è il segnale che i numeri non sono stati costruiti per compiacere il lettore.
Il rapporto OECD sul finanziamento delle PMI segnala che la qualità della documentazione finanziaria presentata influenza non solo la probabilità di accoglimento della richiesta, ma anche le condizioni (tasso, durata, garanzie richieste) [5]. Preparare la documentazione in modo continuativo — come output del sistema di gestione finanziaria già in uso — elimina il costo di produrla sotto pressione. Per il livello strategico che orienta le scelte di investimento e finanziamento, è utile leggere anche la guida alla strategia aziendale per PMI.
Errori frequenti nella gestione finanziaria delle imprese italiane
Gli errori più frequenti nella gestione finanziaria delle PMI italiane non sono di tecnica contabile: sono di processo e di tempistica. Si presentano in forme diverse a seconda del settore e della dimensione, ma alcuni motivi ricorrono. Riconoscerli prima di affrontare un'espansione o una stagione di tensione riduce il costo dell'errore.
Quale di questi errori produce più danni: confondere utile e cassa o aggiornare il budget solo a fine anno? Entrambi producono lo stesso esito — decisioni prese sulla base di dati già obsoleti.
I sei errori più ricorrenti, con la relativa micro-correzione operativa:
-
Confondere utile e cassa. Il conto economico mostra il risultato di competenza; la cassa mostra la liquidità disponibile. Un'impresa può essere in utile e in tensione di cassa simultaneamente. Correzione: leggere sempre il cash flow operativo accanto al conto economico, non come documento separato riservato al commercialista.
-
Budget annuale non revisionato. Un budget costruito a gennaio e non aggiornato nei mesi successivi perde valore già al secondo trimestre. Correzione: strutturare revisioni mensili leggere con confronto previsto-consuntivo e aggiornamento delle proiezioni per i trimestri successivi.
-
Indicatori solo di consuntivo. Monitorare solo fatturato e EBITDA non consente di anticipare tensioni di cassa. Correzione: integrare almeno tre indicatori di anticipazione (DSO, copertura cassa in giorni, concentrazione clienti) nel cruscotto mensile.
-
Concentrazione clienti non monitorata. Una PMI che dipende da uno o due clienti per oltre il 50% del fatturato è esposta a un rischio di cassa concentrato che non emerge da nessun indicatore di bilancio. Correzione: calcolare ogni trimestre il peso dei primi 5 clienti sul fatturato totale e definire una soglia di attenzione.
-
Gestione degli affidamenti reattiva. Richiedere un affidamento bancario quando la cassa è già in tensione è la posizione contrattuale più costosa. Correzione: pianificare le esigenze di liquidità a 6-12 mesi e dialogare con i finanziatori in anticipo, quando i dati sono solidi.
-
Dimenticanza delle scadenze fiscali nel cash flow. IVA, F24, acconti IRPEF/IRES: uscite prevedibili che vengono frequentemente sottostimate nelle previsioni di breve periodo. Correzione: inserire tutte le scadenze fiscali nel calendario del cash flow rolling con i valori stimati dell'anno precedente come prima approssimazione.
Limiti e condizioni di applicabilità
Gli strumenti descritti in questo articolo — cash flow rolling, budget con revisioni periodiche, cruscotto di indicatori, gestione del circolante — producono risultati differenti a seconda del contesto.
Per imprese molto piccole (sotto i 5 dipendenti) o con fatturato molto regolare e concentrato su pochi clienti pagatori puntuali, un sistema di reporting finanziario strutturato può risultare sproporzionato rispetto al beneficio. In questi casi è preferibile partire dal solo cash flow rolling a 13 settimane e aggiungere indicatori solo quando emergono tensioni specifiche.
I dati Banca d'Italia e Cerved citati si riferiscono prevalentemente a PMI con oltre 10 addetti e a settori manifatturieri e del commercio. La trasferibilità alle imprese di servizi professionali, dove i cicli di incasso sono diversi e il magazzino fisico è assente, va valutata caso per caso.
Le correlazioni citate tra sistemi di previsione di cassa e riduzione della mortalità di impresa [3] non implicano un rapporto causale diretto: altri fattori (qualità del management, settore, struttura del mercato) contribuiscono in misura rilevante. Si tratta di un'ipotesi operativa ampiamente supportata dalla letteratura, non di una certezza di risultato.
Questo articolo non costituisce consulenza finanziaria o fiscale. Per decisioni specifiche su struttura del debito, affidamenti bancari o pianificazione fiscale, è opportuno consultare un professionista abilitato.
FAQ — Domande frequenti
Qual è la differenza tra gestione finanziaria e contabilità? La contabilità rileva fatti già accaduti e li classifica secondo principi standardizzati: è una fotografia del passato. La gestione finanziaria è il sistema che usa quei dati per anticipare decisioni future: previsione di cassa, confronto budget-consuntivo, indicatori di anticipo. La contabilità è input della gestione finanziaria, non un suo sostituto.
Con quale frequenza è opportuno aggiornare il cash flow? Il cash flow rolling a 13 settimane si aggiorna settimanalmente, eliminando la settimana trascorsa e aggiungendo la quattordicesima. Il forecast a 12 mesi si aggiorna mensilmente. Un aggiornamento meno frequente riduce l'utilità previsiva dello strumento.
Quanti indicatori finanziari è ragionevole monitorare in una PMI? Il cruscotto essenziale contiene 5-6 indicatori: DSO, DPO, copertura cassa in giorni, EBITDA margin, leverage (indebitamento netto/EBITDA), concentrazione clienti. Aggiungere indicatori è utile solo quando si identifica una specifica esigenza di monitoraggio non coperta dal cruscotto base.
Quando è il momento giusto per dialogare con una banca su un affidamento? Il momento migliore è quando i dati sono solidi e la necessità non è ancora urgente — tipicamente 6-12 mesi prima del picco di fabbisogno previsto. Avvicinarsi a una banca con il cash flow già in tensione produce condizioni meno favorevoli e riduce il potere negoziale.
Come si calcola il capitale circolante netto? Il CCN è la differenza tra attività correnti (crediti commerciali + magazzino + liquidità) e passività correnti (debiti verso fornitori + debiti tributari a breve + rate di finanziamento a breve). Un CCN positivo indica equilibrio; un CCN negativo o in deterioramento progressivo segnala una tensione che va indagata.
Sintesi operativa
La gestione finanziaria utile per una PMI italiana è un sistema di anticipazione, non un esercizio di reportistica. Tre domande guidano la costruzione di questo sistema: l'impresa sa quanto avrà in cassa tra 90 giorni? Sa dove si discosta dal budget e perché? Sa se il circolante sta crescendo in proporzione al fatturato o più velocemente?
Gli strumenti operativi sono quattro. Il cash flow rolling a 13 settimane risponde alla prima domanda. Il confronto budget-consuntivo mensile risponde alla seconda. Il cruscotto di 5-6 indicatori finanziari (con soglie di attenzione definite) dà un segnale precoce sulla salute complessiva. Il calcolo del ciclo monetario risponde alla terza.
La preparazione della documentazione per banche e finanziatori non è un'attività separata: è l'output naturale di un sistema di gestione finanziaria già funzionante. Un'impresa che produce cash flow, budget e indicatori in modo continuativo non ha bisogno di preparare nulla di speciale quando arriva il momento del dialogo con i finanziatori — ha solo da raccogliere ciò che già produce.
Fonti e Riferimenti
[1] Banca d'Italia, "Relazione annuale — Le imprese e il finanziamento dell'economia, anno 2023", Banca d'Italia, 2024. Disponibile su: https://www.bancaditalia.it/pubblicazioni/relazione-annuale/2023
[2] Banca d'Italia, "Indagine sulle imprese industriali e dei servizi 2023", Banca d'Italia, 2024. Disponibile su: https://www.bancaditalia.it/pubblicazioni/indagine-imprese
[3] Cerved — Unioncamere, "Rapporto Cerved PMI 2023: profili finanziari e rischio di credito", Unioncamere, 2023. Disponibile su: https://www.unioncamere.gov.it/rapporto-pmi-2023
[4] ISTAT, "Conti economici delle imprese italiane — Anno 2023", Istituto Nazionale di Statistica, 2024. Disponibile su: https://www.istat.it/it/archivio/conti-economici-imprese
[5] OECD, "Financing SMEs and Entrepreneurs 2024 — Italy Country Profile", OCSE, 2024. Disponibile su: https://www.oecd.org/finance/financing-smes-2024-italy.pdf
[6] Il Sole 24 Ore, "Tempi medi di pagamento e tensione di cassa nelle PMI italiane", Il Sole 24 Ore, 2024. Disponibile su: https://www.ilsole24ore.com/art/pmi-pagamenti-cash-flow-2024
La gestione finanziaria utile a una PMI italiana non si misura nella precisione delle scritture contabili, ma nella capacità di anticipare le decisioni di cassa, margine e investimento prima che la situazione diventi reattiva. Cash flow rolling, budget aggiornato, indicatori di anticipazione e governo del circolante sono i quattro pilastri che trasformano la finanza da fotografia del passato a guida del futuro.
Il filo che lega questi elementi è la coerenza temporale: ogni decisione finanziaria della settimana ha effetti sulla cassa del trimestre, la previsione del trimestre orienta le scelte di affidamento dell'anno. Quando questo filo si spezza, l'impresa scopre i problemi finanziari tardi e li affronta in posizione contrattuale debole. Per il livello strategico a monte conviene leggere anche la guida alla strategia aziendale per PMI; per la traduzione operativa degli indicatori, come scegliere i KPI aziendali per una PMI.
Una PMI che governa la propria finanza smette di scoprire problemi quando il commercialista presenta il bilancio. Conosce in anticipo le finestre di tensione, prepara la documentazione prima del bisogno, negozia con banche e fornitori da una posizione di lavoro più calma. È un cambio di postura accessibile a strutture di qualsiasi dimensione, a condizione che la finanza diventi una pratica continua, non un'eccezione di fine periodo.