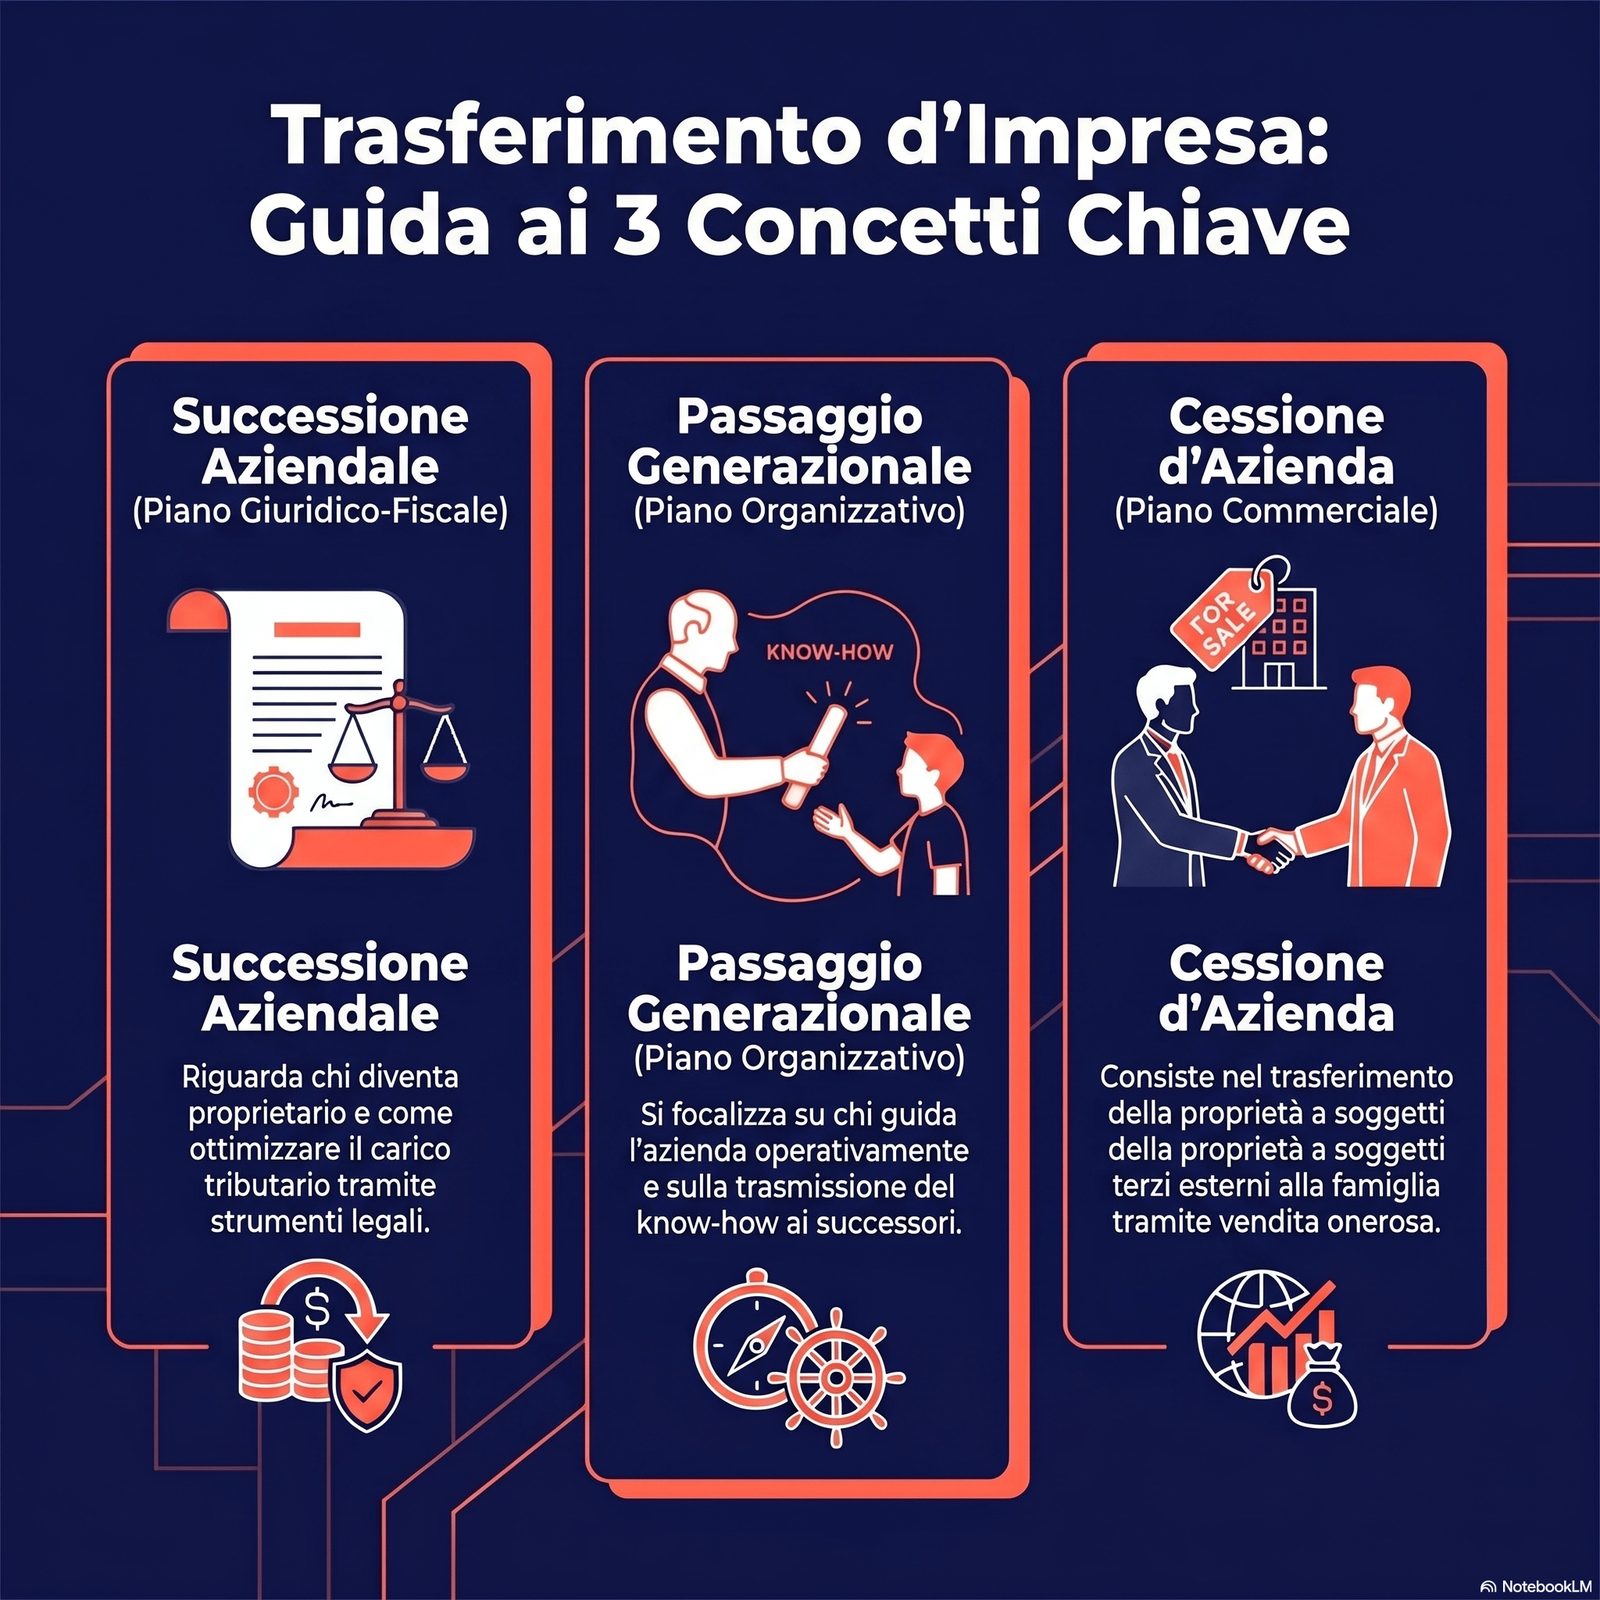
La successione aziendale è l'insieme delle scelte giuridiche, societarie e fiscali con cui si disciplina il passaggio della proprietà di un'impresa da una generazione alla successiva. Si distingue dal passaggio generazionale, che riguarda invece il processo organizzativo e relazionale del trasferimento del ruolo imprenditoriale.
Solo il 24% delle imprese familiari italiane sopravvive al primo passaggio generazionale, e meno del 13% al secondo [3]. Una parte di queste mortalità è riconducibile a successioni non pianificate per tempo.
Nelle prossime sezioni si chiariscono definizione, strumenti giuridici, aspetti fiscali, processo di pianificazione ed errori frequenti.
Definire cosa comprende una successione aziendale prima di scegliere lo strumento
Il termine "successione" viene usato per indicare cose molto diverse: dalla redazione del testamento al cambio di amministratore delegato. Le rilevazioni dell'Osservatorio AUB Bocconi mostrano che meno della metà delle imprese familiari italiane ha un piano di successione formalizzato [3]. Distinguere la dimensione patrimoniale da quella di guida è il primo passo per non confondere strumenti diversi.
La successione aziendale è un atto da fare o un'architettura da costruire negli anni? Gli atti notarili sono il punto d'arrivo, non quello di partenza.
Per orientarsi in un campo in cui i termini si sovrappongono frequentemente, è utile fissare tre confini operativi.
La successione aziendale riguarda la dimensione giuridico-fiscale del trasferimento: chi diventa proprietario, con quali strumenti, con quale impatto tributario. Il passaggio generazionale riguarda invece la dimensione organizzativo-relazionale: chi guida l'azienda operativamente, come si trasmette il know-how, come si gestiscono le dinamiche familiari. Sono due piani complementari che devono procedere in parallelo, non in sequenza. Trattarli come sinonimi produce piani che formalizzano la proprietà ma lasciano irrisolto il governo dell'impresa.
La successione aziendale si distingue anche dalla successione ereditaria. La successione ereditaria è la disciplina civilistica generale del passaggio dei beni in caso di morte: si applica per legge se non vi sono disposizioni specifiche. La successione aziendale, come trattata in questo articolo, è la pianificazione anticipata del trasferimento d'impresa attraverso strumenti specifici (patto di famiglia, holding, conferimento) che permettono di operare mentre il fondatore è in vita, ottimizzando sia l'assetto proprietario sia il carico fiscale.
Infine, la successione aziendale si distingue dalla cessione d'azienda. La cessione trasferisce l'impresa a soggetti terzi tramite contratto a titolo oneroso. La successione trasferisce la proprietà all'interno di un disegno patrimoniale familiare. Sono due strade alternative con logiche, tempistiche e implicazioni fiscali diverse.
L'elemento che accomuna tutti gli strumenti di successione aziendale efficaci è uno: richiedono tempo. La strutturazione di un patto di famiglia, la costituzione di una holding, il conferimento di azienda — ciascuno di questi strumenti richiede mesi di progettazione e fasi attuative che non possono essere compressi senza rischi. La pianificazione è il prerequisito, non il coronamento. Per inquadrare la dimensione del passaggio del ruolo operativo, si rimanda a la guida al passaggio generazionale d'azienda.
Scegliere tra i 4 strumenti giuridici della successione aziendale
Per organizzare la successione aziendale l'ordinamento italiano mette a disposizione un insieme di strumenti giuridici con effetti diversi: patto di famiglia, holding di famiglia, conferimento d'azienda, donazione di quote. Conoscerne le differenze evita di scegliere lo strumento per moda o per consiglio isolato. Ogni strumento ha vincoli, costi e finestre temporali specifici.
Quale strumento conviene scegliere quando ci sono più eredi e un solo erede attivo in azienda? Il patto di famiglia esiste proprio per questo, ma non è automaticamente la risposta giusta in ogni caso.
I quattro strumenti principali con caratteristiche operative:
Patto di famiglia (artt. 768-bis e seguenti del Codice Civile) [7]. Permette al fondatore di trasferire in vita l'azienda o le quote societarie a uno o più discendenti designati, liquidando gli altri legittimari in forma di liquidazione anticipata. Vantaggio principale: previene future impugnazioni testamentarie da parte degli eredi non assegnatari. Limite: richiede la partecipazione obbligatoria del coniuge e di tutti i legittimari all'atto notarile. Caso tipico: azienda familiare con più figli, solo uno dei quali è attivo nell'impresa.
Holding di famiglia. Costituire una società holding che detiene le quote dell'impresa operativa permette di separare la proprietà (in capo alla holding) dalla gestione (nell'impresa operativa). Il trasferimento delle quote della holding agli eredi avviene con maggiore flessibilità rispetto al trasferimento diretto delle quote operative. Vantaggio principale: flessibilità nella governance e nella ripartizione dei diritti patrimoniali e amministrativi. Limite: costi di struttura continuativi e complessità gestionale. Caso tipico: patrimoni articolati con più imprese o immobili da gestire in modo unitario.
Conferimento d'azienda. Il fondatore conferisce l'azienda individuale o le quote in una società di nuova costituzione (spesso la holding), ricevendo in cambio quote della nuova società. Vantaggio principale: permette di valorizzare l'azienda a fini di pianificazione e di facilitare il successivo trasferimento delle quote agli eredi. Limite: implica valutazione dell'azienda e adempimenti fiscali specifici. Caso tipico: passaggio da ditta individuale a struttura societaria in previsione della successione.
Donazione di quote. Il fondatore dona in vita le quote della società agli eredi, beneficiando delle agevolazioni fiscali per il trasferimento a discendenti (esenzione dall'imposta sulle donazioni alle condizioni di legge). Vantaggio principale: semplicità dello strumento. Limite: non risolve le questioni di governance e non previene le impugnazioni degli altri legittimari. Caso tipico: struttura familiare semplice con un solo erede e nessun altro legittimario rilevante.
Per un approfondimento sugli aspetti di governance societaria che accompagnano la scelta dello strumento, si rimanda a la guida ai modelli organizzativi aziendali.
Affrontare gli aspetti fiscali della successione senza sorprese
Gli aspetti fiscali della successione aziendale incidono in modo significativo sull'esito del passaggio. Le rilevazioni Banca d'Italia segnalano che la mancata pianificazione fiscale è correlata a tempi di trasferimento più lunghi e a tassi di sopravvivenza più bassi [2]. La normativa italiana prevede regimi agevolati specifici per il trasferimento d'azienda a familiari, ma soggetti a condizioni stringenti.
Qual è la condizione che, se mancante, fa decadere l'agevolazione fiscale sul trasferimento? Il mantenimento dell'attività per almeno 5 anni è il requisito che più frequentemente viene perso di vista.
L'agevolazione principale per la successione aziendale in Italia è prevista dall'articolo 3, comma 4-ter del Decreto Legislativo 346/1990 (Testo Unico sulle Successioni): il trasferimento di aziende, rami d'azienda, quote di controllo societarie a discendenti è esente dall'imposta di donazione e dall'imposta di successione, a condizione che:
- gli aventi causa (i destinatari del trasferimento) continuino l'esercizio dell'impresa o detengano il controllo societario per un periodo di almeno 5 anni dalla data del trasferimento;
- in caso di trasferimento di partecipazioni, queste devono consentire il controllo della società (ai sensi dell'art. 2359 comma 1 n. 1 Codice Civile).
Se queste condizioni non vengono rispettate, l'agevolazione decade retroattivamente e si rendono dovute le imposte con sanzioni e interessi.
La distinzione tra successione mortis causa e atti tra vivi è rilevante ai fini del trattamento fiscale. Il trasferimento con atto tra vivi (donazione, patto di famiglia) consente di pianificare il momento del passaggio e di strutturare gli adempimenti in anticipo. Il trasferimento mortis causa (per eredità) è meno controllabile nella tempistica e può creare complicazioni quando gli eredi devono decidere contestualmente su questioni patrimoniali, di governance e personali.
Un esempio orientativo: trasferimento di quote di controllo di una SRL con valore stimato di 500.000 euro a un figlio discendente tramite donazione. In presenza delle condizioni di legge (controllo + mantenimento per 5 anni), l'imposta di donazione è pari a zero. In assenza delle condizioni, l'imposta ordinaria si applica in base alle aliquote standard (4% sulla quota eccedente la franchigia di 1 milione di euro per trasferimenti a discendenti). Questo esempio ha finalità illustrativa: le situazioni reali vanno valutate con un commercialista o notaio specializzato.
Pianificare la successione in 5 fasi praticabili
La pianificazione della successione, ridotta all'osso, segue una sequenza in cinque fasi: ricognizione del patrimonio aziendale e personale, identificazione degli eredi e dei ruoli desiderati, scelta dello strumento giuridico, attuazione degli atti, monitoraggio quinquennale dei requisiti agevolativi. Saltare una fase è la via più frequente verso atti che nascono già fragili. L'ordine conta: scegliere lo strumento prima della ricognizione patrimoniale è un errore tipico.
In una PMI familiare, chi deve realmente partecipare alla pianificazione della successione? Coinvolgere il solo fondatore produce un piano che gli eredi vivono come imposizione.
Le cinque fasi con tempistiche e figure professionali da coinvolgere:
Fase 1 — Ricognizione del patrimonio (mesi 1-3). Censimento di tutti gli asset rilevanti: quote societarie, immobili, crediti, debiti, polizze, garanzie prestate. Figura da coinvolgere: commercialista specializzato in pianificazione patrimoniale. Output: quadro patrimoniale completo e valorizzato.
Fase 2 — Identificazione degli eredi e dei ruoli desiderati (mesi 2-4). Conversazione strutturata con gli eredi potenziali per capire chi vuole essere coinvolto nell'impresa e con quale ruolo. Questa fase non si delega al professionista: richiede disponibilità del fondatore al dialogo. Output: mappa degli eredi con indicazione delle aspirazioni e delle competenze rilevanti.
Fase 3 — Scelta dello strumento giuridico (mesi 3-6). Sulla base della ricognizione patrimoniale e del quadro degli eredi, il notaio e il commercialista propongono una o più opzioni di strumento. La scelta deve essere informata: il fondatore deve comprendere i vincoli di ciascuna opzione, non solo le agevolazioni. Output: delibera familiare informale sulla struttura da adottare.
Fase 4 — Attuazione degli atti (mesi 6-18 per pianificazioni standard, fino a 24 per quelle complesse). Redazione e firma degli atti notarili, costituzione delle strutture societarie necessarie, trasferimento degli asset. Figura da coinvolgere: notaio (obbligatorio per patto di famiglia e donazioni), commercialista, eventuale consulente patrimoniale. Output: atti eseguiti e registrati.
Fase 5 — Monitoraggio quinquennale (anni 1-5 dopo gli atti). Verifica periodica del mantenimento delle condizioni agevolative: controllo societario, continuità dell'attività, eventuale variazione negli assetti. Figura da coinvolgere: commercialista con cadenza annuale. Output: report annuale di conformità.
Il tempo complessivo di una pianificazione standard è 12-24 mesi. Avviare il processo quando il fondatore supera i 65 anni o in condizioni di salute precarie comprime le fasi e riduce le opzioni disponibili.
Coordinare la successione con la guida operativa dell'azienda
La successione aziendale non si esaurisce nel trasferimento delle quote: deve coordinarsi con il passaggio della guida operativa. Quando i due piani non sono allineati, si producono assetti in cui chi ha la proprietà non guida e chi guida non ha la legittimazione patrimoniale. Il coordinamento si costruisce nei mesi che precedono gli atti, non dopo.
Quanto tempo prima dell'atto giuridico è ragionevole iniziare il passaggio operativo? Iniziare il passaggio operativo dopo l'atto è spesso tardi.
La separazione tra proprietà e governo è il nodo più frequente nei passaggi generazionali mal gestiti. Un erede che riceve le quote ma non ha le competenze operative per guidare l'impresa, oppure un manager non familiare che guida l'impresa senza la legittimazione degli eredi: sono entrambe situazioni instabili.
Gli strumenti di raccordo tra proprietà e governance includono:
- Patti parasociali. Accordi tra soci (o tra soci e il fondatore) che regolano il voto in assemblea, i criteri di nomina degli organi amministrativi, le condizioni di trasferimento delle quote. Non sono obbligatori ma riducono l'ambiguità nelle situazioni complesse.
- Regolamenti di famiglia. Documenti non giuridicamente vincolanti (o vincolanti in forme attenuate) che definiscono i valori della famiglia imprenditoriale, le condizioni di ingresso dei familiari nell'azienda, i criteri di remunerazione, le regole di uscita. Servono a gestire le aspettative prima che diventino conflitti.
- Consiglio di famiglia. Organo informale o formalizzato che riunisce i familiari coinvolti nell'impresa (e talvolta quelli non coinvolti operativamente) per discutere le grandi scelte strategiche. Non sostituisce il consiglio di amministrazione ma riduce le tensioni tra dimensione familiare e dimensione aziendale.
Il passaggio operativo — l'affiancamento dell'erede alle decisioni aziendali, la progressiva riduzione del ruolo del fondatore, la costruzione dell'autorevolezza del successore agli occhi di dipendenti e clienti — è un processo che dura anni, non mesi. Avviarlo in parallelo alla pianificazione giuridica, non dopo, è la condizione per un passaggio che funziona nella realtà oltre che sulla carta. Per un approfondimento sulla dimensione organizzativa del trasferimento, si rimanda a la guida al passaggio generazionale d'azienda.
Errori frequenti nella pianificazione della successione aziendale
Gli errori più frequenti nella successione aziendale non sono giuridici, sono di tempistica e di dialogo: si rinvia la pianificazione, si delega tutto a un solo professionista, si decide senza coinvolgere gli eredi non attivi. Riconoscerli è più utile che memorizzarli, perché si presentano in forme diverse a seconda dell'assetto familiare. Affrontarli richiede onestà più che metodo.
Quale errore è più costoso: pianificare male o pianificare tardi? Una pianificazione tardiva produce strumenti non disponibili; una pianificazione affrettata produce strumenti inadatti.
I sei errori più frequenti con micro-correzione operativa:
-
Rinviare la pianificazione oltre i 65 anni del fondatore. Molti strumenti (patto di famiglia, costituzione di holding) richiedono il fondatore in piena capacità giuridica e psicofisica. Le emergenze sanitarie o i procedimenti giudiziari non lasciano tempo. Micro-correzione: avviare una prima ricognizione patrimoniale almeno a 55-60 anni, anche in forma informale.
-
Scegliere lo strumento senza la ricognizione patrimoniale. Il patto di famiglia non è adatto a tutti i patrimoni: se il valore dell'azienda è molto superiore agli altri asset, liquidare i legittimari non assegnatari può essere problematico. Micro-correzione: completare la ricognizione patrimoniale prima di qualsiasi conversazione con il notaio sullo strumento.
-
Ignorare gli eredi non attivi nell'impresa. Gli eredi che non partecipano all'impresa hanno diritti patrimoniali che la legge protegge. Non coinvolgerli nella pianificazione non li esclude: crea le condizioni per future impugnazioni. Micro-correzione: informare tutti i legittimari degli intendimenti del fondatore, anche informalmente, prima di procedere con gli atti.
-
Sottovalutare il requisito quinquennale. L'agevolazione fiscale decade se le condizioni non vengono mantenute per 5 anni. Cambiamenti di assetto, cessioni parziali di quote o interruzione dell'attività nei 5 anni successivi possono far scattare il recupero fiscale. Micro-correzione: inserire nel calendario aziendale un promemoria annuale di verifica dei requisiti agevolativi.
-
Non coordinare il passaggio proprietario con quello operativo. Trasferire le quote senza che l'erede abbia progressivamente assunto la guida operativa produce un vuoto di autorevolezza. Micro-correzione: avviare il percorso di affiancamento operativo almeno 2-3 anni prima degli atti di successione.
-
Affidarsi a un solo consulente. La successione aziendale richiede competenze notarili, fiscali e patrimoniali. Un solo professionista difficilmente le copre tutte in modo adeguato. Micro-correzione: costruire un team di consulenza con almeno un notaio e un commercialista specializzato, con coordinamento esplicito tra le due figure.
Limiti e condizioni di applicabilità
Le indicazioni di questo articolo hanno finalità editoriale e di orientamento generale. Alcune condizioni limitano la trasferibilità delle conclusioni:
- Normativa in evoluzione. Le disposizioni fiscali sulla successione aziendale sono soggette a modifiche legislative. Le indicazioni contenute in questo articolo si riferiscono al quadro normativo vigente al 2024 e potrebbero non riflettere modifiche successive.
- Specificità del caso. La scelta dello strumento di successione dipende da variabili specifiche (tipo di società, struttura del capitale, numero di eredi, assetto patrimoniale complessivo) che non possono essere generalizzate. Le indicazioni di questo articolo non sostituiscono la consulenza notarile e fiscale specifica per il caso concreto.
- Dati Bocconi e Banca d'Italia. I dati citati [2, 3] si riferiscono a campioni di imprese familiari italiane e potrebbero non riflettere in modo uniforme la situazione di tutti i settori produttivi e di tutte le fasce dimensionali.
- Dichiarazione di contesto. L'articolo non fornisce consulenza legale o fiscale. Prima di qualsiasi atto di successione aziendale è necessaria la consulenza di un notaio e di un commercialista specializzato nella pianificazione patrimoniale d'impresa.
FAQ
Quando è troppo tardi per pianificare la successione aziendale? Non esiste un momento in cui sia letteralmente impossibile fare qualcosa, ma alcuni strumenti — in particolare il patto di famiglia — richiedono che il fondatore sia in piena capacità giuridica. Una riduzione significativa della capacità cognitiva o una malattia grave possono rendere inaccessibili alcune opzioni. Il momento più efficace per iniziare è almeno 10-15 anni prima del trasferimento desiderato.
Il patto di famiglia obbliga tutti gli eredi a partecipare? Sì. Il patto di famiglia è un contratto che richiede la partecipazione obbligatoria del coniuge del disponente e di tutti i soggetti che, se questi aprisse la successione nel momento della stipula, avrebbero la qualità di legittimari. La mancata partecipazione di un legittimario rende il patto annullabile su sua richiesta.
È possibile revocare un patto di famiglia dopo la firma? Il patto di famiglia può essere sciolto o modificato con le stesse modalità con cui è stato concluso: accordo di tutti i partecipanti e forma notarile. Il singolo partecipante non può recedere unilateralmente, salvo diversa previsione contrattuale.
Conviene costituire una holding prima di trasferire le quote agli eredi? Non in modo automatico. La holding è uno strumento utile quando il patrimonio è articolato (più imprese, immobili) e quando si vuole separare la gestione dal possesso. Per patrimoni semplici, la complessità e i costi di struttura della holding potrebbero non essere giustificati. La valutazione dipende dal caso specifico.
La successione aziendale si applica anche alle ditte individuali? Sì. Il trasferimento dell'azienda individuale a discendenti può beneficiare delle stesse agevolazioni fiscali previste per le partecipazioni societarie, a condizione che l'erede continui l'esercizio dell'impresa per almeno 5 anni. Gli strumenti disponibili sono la donazione d'azienda e il conferimento in una società di nuova costituzione.
Sintesi operativa
La successione aziendale nelle PMI italiane è un'architettura di scelte giuridico-fiscali che richiede anni di costruzione. I quattro strumenti principali — patto di famiglia, holding di famiglia, conferimento d'azienda, donazione di quote — hanno logiche, costi e condizioni di applicabilità diverse: la scelta tra di essi dipende dalla struttura patrimoniale, dal numero di eredi e dalla proiezione di governance futura.
Il regime agevolativo italiano (esenzione dall'imposta sulle donazioni e successioni per trasferimenti a discendenti in regime di controllo) è accessibile ma condizionato al mantenimento dell'attività per 5 anni: un requisito che richiede presidio attivo nel tempo. Il processo di pianificazione in cinque fasi — dalla ricognizione patrimoniale al monitoraggio quinquennale — ha una durata realistica di 12-24 mesi.
L'errore più frequente non è la scelta dello strumento sbagliato, ma il rinvio: ogni anno di ritardo riduce le opzioni disponibili e aumenta la pressione sulle decisioni. Il secondo errore più frequente è confondere la dimensione giuridica (successione aziendale) con quella organizzativa (passaggio generazionale): i due piani vanno coordinati, non sovrapposti.
Conclusione
La successione aziendale, in una PMI italiana, non è un atto notarile da firmare a una certa età ma un'architettura di scelte giuridico-fiscali da progettare con anni di anticipo: stipula i criteri con cui si dirà chi diventerà proprietario, con quale strumento, con quale onere fiscale e con quali vincoli di mantenimento. Costruirla richiede ricognizione patrimoniale, scelta consapevole dello strumento, attenzione alle finestre fiscali, coordinamento con la guida operativa e dialogo con gli eredi.
Il filo che lega questi passaggi è la coerenza tra la dimensione patrimoniale e quella organizzativa. Quando le due dimensioni vanno ognuna per conto proprio, il rischio è che la proprietà finisca a chi non guida e la guida resti senza legittimazione. Per inquadrare la dimensione organizzativa del trasferimento, conviene leggere anche la guida al passaggio generazionale d'azienda e, sul versante della strategia, come costruire una strategia aziendale per PMI.
Una PMI italiana che pianifica davvero la successione aziendale smette di subire la successione come urgenza imprevedibile. Decide con anticipo gli strumenti, conosce i requisiti che li tengono in piedi e prepara gli eredi al ruolo che li attende. È una posizione patrimoniale più solida e di governo più chiaro — accessibile a strutture di qualsiasi dimensione, a condizione che la pianificazione inizi prima del bisogno.
Fonti e Riferimenti
[1] Unioncamere — Centro Studi Tagliacarne, "Imprese familiari e successione: rapporto 2024", Unioncamere, 2024. Disponibile su: https://www.unioncamere.gov.it/imprese-familiari-2024
[2] Banca d'Italia, "La successione nelle imprese familiari italiane — Questioni di Economia e Finanza n. 750", Banca d'Italia, 2023. Disponibile su: https://www.bancaditalia.it/pubblicazioni/qef/2023-0750/
[3] Università Bocconi — Osservatorio AUB sulle aziende familiari italiane: edizione 2024, SDA Bocconi, 2024. Disponibile su: https://www.sdabocconi.it/it/ricerca/osservatori/aub
[4] ISTAT, "Demografia d'impresa e passaggi generazionali — anno 2023", ISTAT, 2024. Disponibile su: https://www.istat.it/it/archivio/demografia-impresa
[5] OECD, "Family-owned SMEs and Generational Transitions — OECD SME Outlook", OCSE, 2023. Disponibile su: https://www.oecd.org/industry/smes/SME-Outlook-2023.pdf
[6] Il Sole 24 Ore, "Successione d'impresa: gli strumenti fiscali e societari più usati nel 2024", Il Sole 24 Ore, 2024. Disponibile su: https://www.ilsole24ore.com/art/successione-impresa-2024
[7] Codice Civile italiano, articoli 768-bis e seguenti — Patto di famiglia. Disponibile su: https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:codice.civile